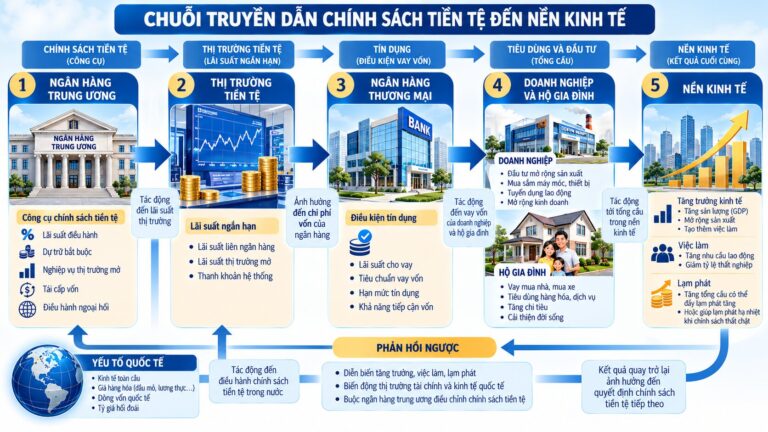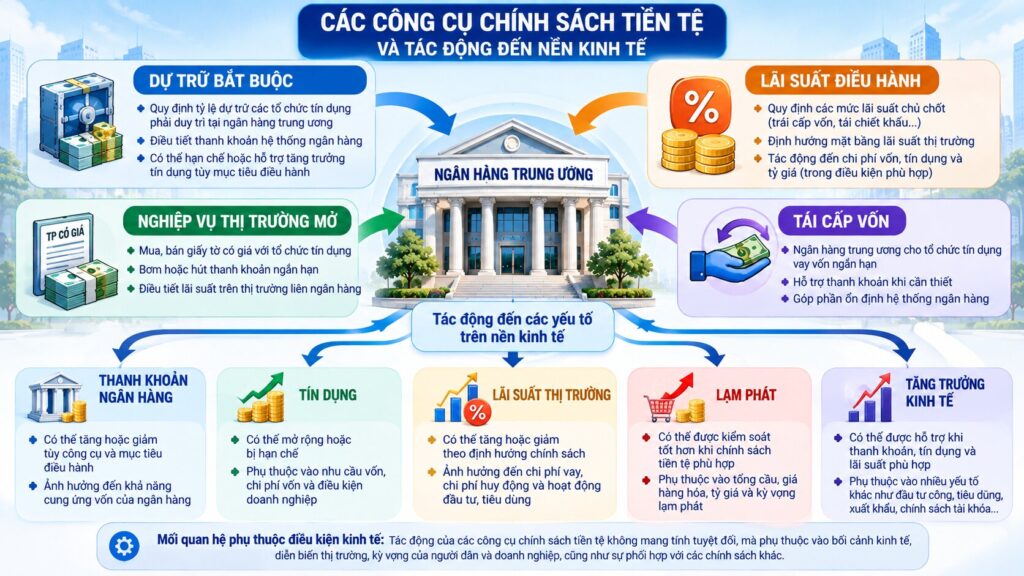
Dự trữ bắt buộc là một trong những công cụ quan trọng được ngân hàng trung ương sử dụng để điều tiết thanh khoản của hệ thống ngân hàng và hỗ trợ thực hiện chính sách tiền tệ. Thông qua việc quy định tỷ lệ tiền gửi mà các tổ chức tín dụng phải duy trì, cơ quan quản lý có thể tác động đến khả năng sử dụng vốn, hoạt động tín dụng và điều kiện tiền tệ trong nền kinh tế.
Vậy dự trữ bắt buộc là gì, tỷ lệ dự trữ bắt buộc được tính như thế nào và tại sao việc tăng hoặc giảm tỷ lệ này có thể ảnh hưởng đến doanh nghiệp, người dân? Bài viết dưới đây sẽ giải thích từ khái niệm cơ bản đến cơ chế vận hành, quy định tại Việt Nam và những ví dụ minh họa thực tế.
Dự trữ bắt buộc là gì?
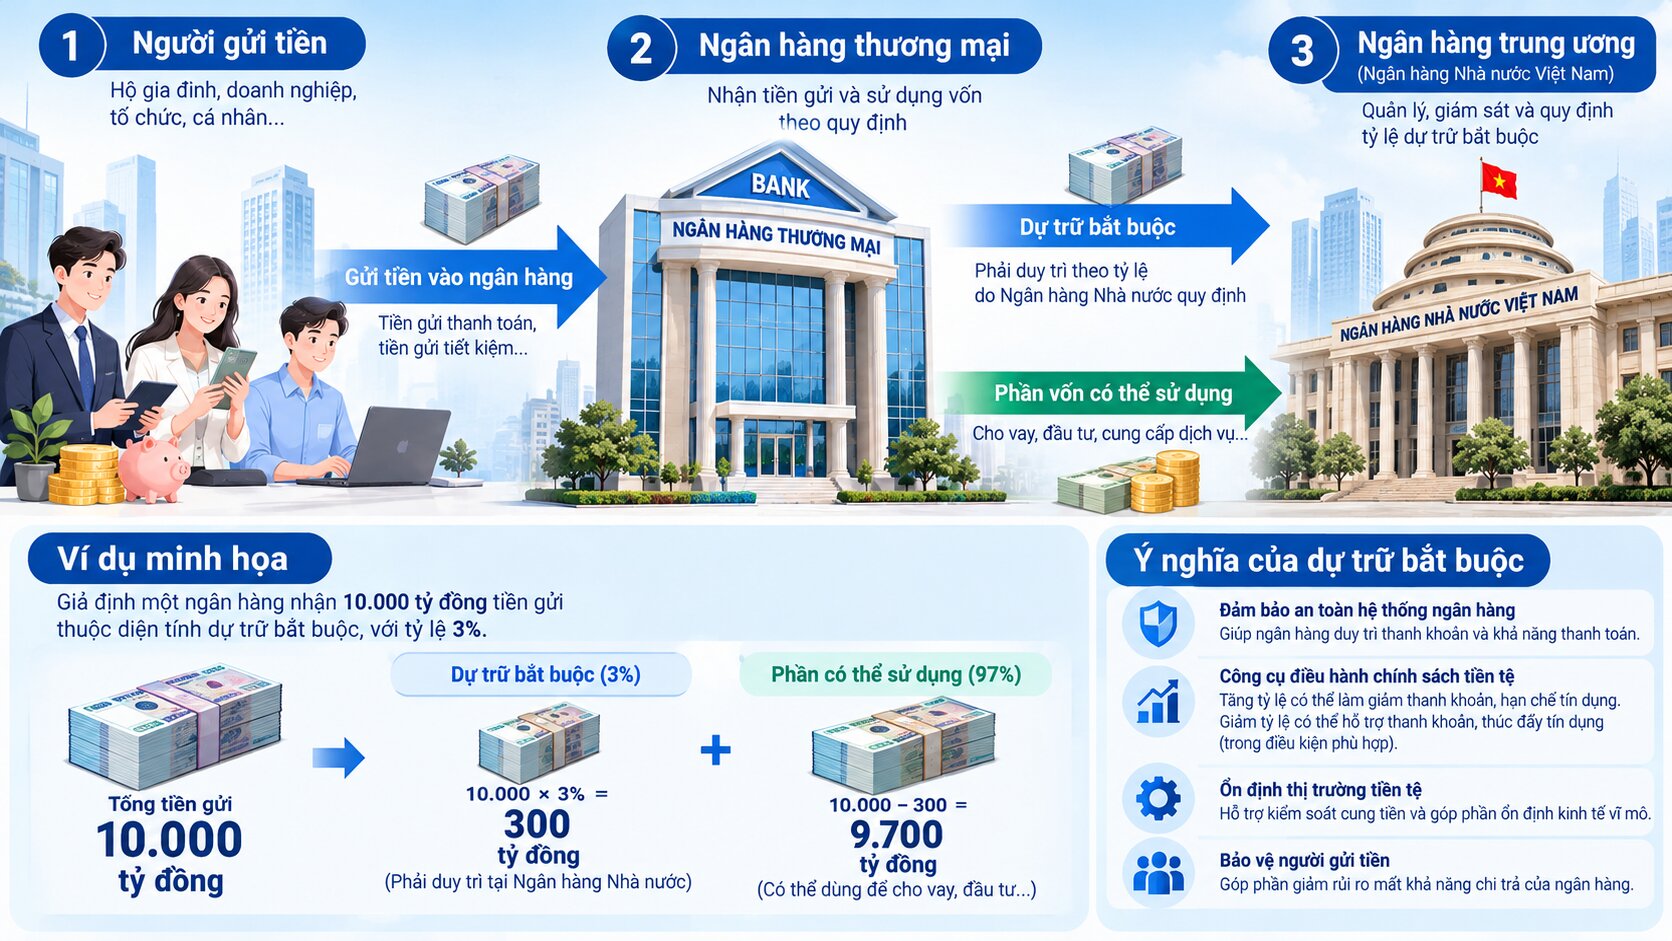
Dự trữ bắt buộc, tiếng Anh là Required Reserves, là số tiền mà tổ chức tín dụng phải duy trì theo quy định của ngân hàng trung ương, được xác định dựa trên quy mô và loại tiền gửi thuộc diện tính dự trữ bắt buộc.
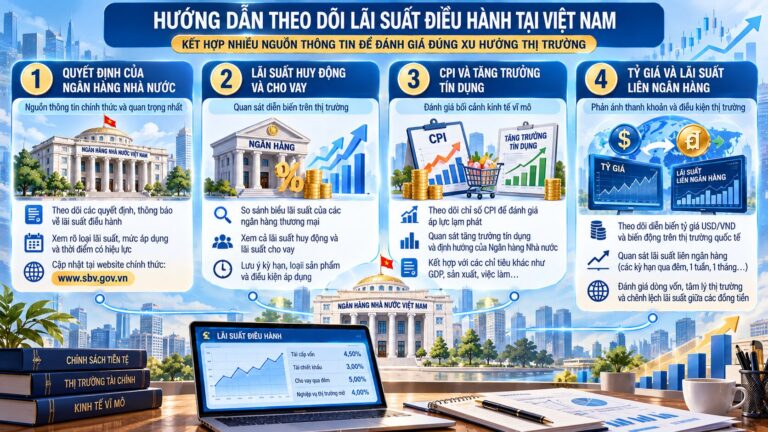
Tại Việt Nam, Ngân hàng Nhà nước Việt Nam là cơ quan quy định và tổ chức thực hiện cơ chế dự trữ bắt buộc đối với các tổ chức tín dụng thuộc phạm vi áp dụng.
Hiểu đơn giản, khi ngân hàng nhận tiền gửi từ khách hàng, ngân hàng không được tự do sử dụng toàn bộ nguồn tiền này mà phải duy trì một phần dự trữ theo quy định.
Ví dụ, một ngân hàng có 10.000 tỷ đồng tiền gửi thuộc diện tính dự trữ bắt buộc và tỷ lệ áp dụng là 3%. Khi đó, số tiền dự trữ bắt buộc được xác định là 300 tỷ đồng.
Phần tiền còn lại không đồng nghĩa với việc ngân hàng có thể cho vay toàn bộ. Ngân hàng còn phải đáp ứng các yêu cầu về thanh khoản, an toàn vốn, quản trị rủi ro và nhu cầu thanh toán của khách hàng.
Đặc điểm của dự trữ bắt buộc
Dự trữ bắt buộc có một số đặc điểm quan trọng:
- Mang tính pháp lý, các tổ chức tín dụng thuộc diện áp dụng phải thực hiện theo quy định.
- Được xác định dựa trên số dư tiền gửi thuộc diện tính dự trữ bắt buộc.
- Có thể áp dụng tỷ lệ khác nhau theo loại tiền gửi, đồng tiền và đối tượng tổ chức tín dụng.
- Là công cụ tác động đến thanh khoản và chi phí sử dụng vốn của ngân hàng.
- Có thể được điều chỉnh để hỗ trợ mục tiêu điều hành chính sách tiền tệ.
Dự trữ bắt buộc không phải là khoản thuế mà ngân hàng phải nộp cho Nhà nước. Đây là yêu cầu duy trì dự trữ theo cơ chế quản lý tiền tệ.
Mục đích của dự trữ bắt buộc trong hệ thống ngân hàng
Điều tiết khả năng sử dụng vốn
Một trong những mục đích quan trọng của dự trữ bắt buộc là ảnh hưởng đến lượng vốn mà ngân hàng có thể sử dụng cho hoạt động kinh doanh.
Khi tỷ lệ dự trữ bắt buộc tăng, ngân hàng phải duy trì lượng dự trữ lớn hơn đối với cùng một quy mô tiền gửi. Điều này có thể làm giảm nguồn vốn khả dụng và tăng chi phí huy động vốn hiệu dụng.
Ngược lại, khi tỷ lệ giảm, một phần nguồn lực đang bị ràng buộc bởi yêu cầu dự trữ có thể được giải phóng.
Tuy nhiên, tác động thực tế còn phụ thuộc vào việc ngân hàng đang có bao nhiêu dự trữ vượt mức và điều kiện thanh khoản của thị trường.
Hỗ trợ kiểm soát cung tiền và tín dụng
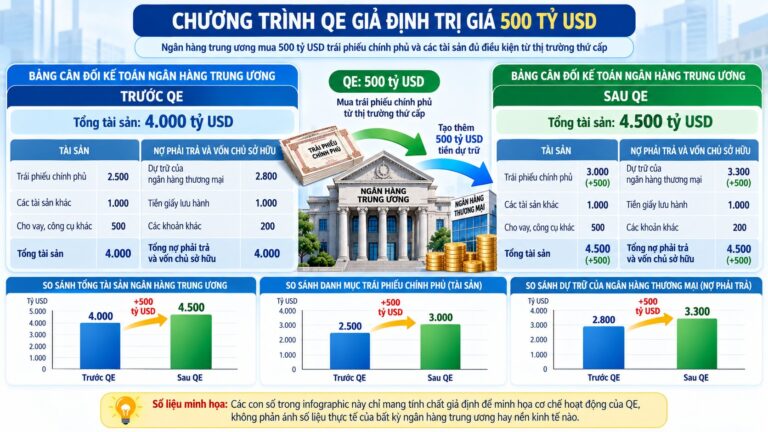
Dự trữ bắt buộc có thể ảnh hưởng đến quá trình tạo tiền gửi thông qua hoạt động tín dụng của ngân hàng thương mại.
Khi yêu cầu dự trữ cao hơn, chi phí mở rộng bảng cân đối kế toán có thể tăng lên, qua đó góp phần hạn chế tăng trưởng tín dụng trong một số điều kiện.
Khi yêu cầu dự trữ thấp hơn, ngân hàng có thể có thêm dư địa thanh khoản để phục vụ hoạt động cho vay và thanh toán.
Dù vậy, dự trữ bắt buộc không trực tiếp quyết định toàn bộ cung tiền. Việc tạo tín dụng còn phụ thuộc vào nhu cầu vay vốn, năng lực tài chính của ngân hàng, lãi suất và các quy định an toàn.
Hỗ trợ điều hành thanh khoản
Việc duy trì dự trữ tại ngân hàng trung ương góp phần tạo ra một cơ chế quản lý thanh khoản trong hệ thống ngân hàng.
Trong điều kiện bình thường, các ngân hàng cần tính toán nguồn tiền để đáp ứng nghĩa vụ dự trữ, đồng thời bảo đảm khả năng thanh toán.
Tuy nhiên, dự trữ bắt buộc không phải là công cụ duy nhất để xử lý tình trạng thiếu thanh khoản. Ngân hàng trung ương còn có thể sử dụng nghiệp vụ thị trường mở, tái cấp vốn và các công cụ điều hành khác.
Công thức tính dự trữ bắt buộc
Về nguyên tắc, số tiền dự trữ bắt buộc được xác định bằng cơ sở tính dự trữ bắt buộc nhân với tỷ lệ áp dụng.
Công thức đơn giản:
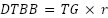
Trong đó:
- DTBB: Số tiền dự trữ bắt buộc.
- TG: Số dư tiền gửi thuộc diện tính dự trữ bắt buộc.
- r: Tỷ lệ dự trữ bắt buộc.
Nếu tỷ lệ được thể hiện dưới dạng phần trăm, cần chia cho 100 khi đưa vào phép tính.
Trong thực tế, cơ sở tính có thể được xác định theo số dư bình quân trong kỳ và phân chia thành nhiều nhóm tiền gửi với các tỷ lệ khác nhau.
Khi có nhiều nhóm tiền gửi, tổng dự trữ bắt buộc được tính bằng tổng nghĩa vụ dự trữ của từng nhóm.
Ví dụ tính dự trữ bắt buộc
Giả sử một ngân hàng có các khoản tiền gửi thuộc diện tính dự trữ bắt buộc như sau:
| Loại tiền gửi | Số dư bình quân | Tỷ lệ giả định |
| VND không kỳ hạn và dưới 12 tháng | 8.000 tỷ đồng | 3% |
| VND từ 12 tháng trở lên | 4.000 tỷ đồng | 1% |
| Ngoại tệ thuộc nhóm áp dụng 8% | 1.000 tỷ đồng quy đổi | 8% |
Số dự trữ tương ứng là 240 tỷ đồng, 40 tỷ đồng và 80 tỷ đồng. Tổng cộng là 360 tỷ đồng theo giá trị quy đổi minh họa.
Công cụ tính dự trữ bắt buộc
Thay đổi số dư và tỷ lệ để xem kết quả. Các giá trị chỉ dùng để minh họa.Số dư tiền gửi (tỷ đồng)
Tỷ lệ dự trữ bắt buộc
3%
Dự trữ bắt buộc
300 tỷ
Phần còn lại trước các ràng buộc khác
9.700 tỷ
■ Dự trữ bắt buộc■ Phần còn lại
Tỷ lệ dự trữ bắt buộc tại Việt Nam
Tỷ lệ dự trữ bắt buộc tại Việt Nam được Ngân hàng Nhà nước quy định theo từng nhóm tổ chức tín dụng và từng loại tiền gửi.
Một văn bản quan trọng về cơ chế này là Thông tư 30/2019/TT-NHNN. Các mức tỷ lệ cụ thể được quy định bằng những quyết định điều hành có liên quan và có thể được điều chỉnh theo thời kỳ.
Các mức tỷ lệ tham khảo
Theo khung tỷ lệ được quy định tại Quyết định 1158/QĐ-NHNN năm 2018, một số mức áp dụng đối với ngân hàng thương mại thông thường gồm:
| Loại tiền gửi | Tỷ lệ |
| VND không kỳ hạn và dưới 12 tháng | 3% |
| VND từ 12 tháng trở lên | 1% |
| Ngoại tệ không kỳ hạn và dưới 12 tháng | 8% |
| Ngoại tệ từ 12 tháng trở lên | 6% |
Đây là các mức theo quyết định nêu trên, không phải xác nhận rằng mọi ngân hàng đều đang áp dụng chính xác các tỷ lệ này vào tháng 10/2026. Một số nhóm tổ chức tín dụng có tỷ lệ riêng hoặc được áp dụng cơ chế đặc thù.
Vì sao tỷ lệ dự trữ bắt buộc khác nhau?
Việc phân biệt tỷ lệ có thể phản ánh mục tiêu quản lý đối với từng nhóm nguồn vốn và tổ chức tín dụng.
Tiền gửi ngắn hạn thường có tính biến động khác với tiền gửi dài hạn. Trong khi đó, tiền gửi bằng ngoại tệ còn chịu ảnh hưởng của điều kiện thị trường ngoại hối và chính sách quản lý ngoại tệ.
Tỷ lệ khác nhau cũng có thể được sử dụng để định hướng hành vi huy động vốn, hỗ trợ các mục tiêu điều hành hoặc áp dụng chính sách đặc thù đối với một số tổ chức tín dụng.
Tăng tỷ lệ dự trữ bắt buộc ảnh hưởng như thế nào?
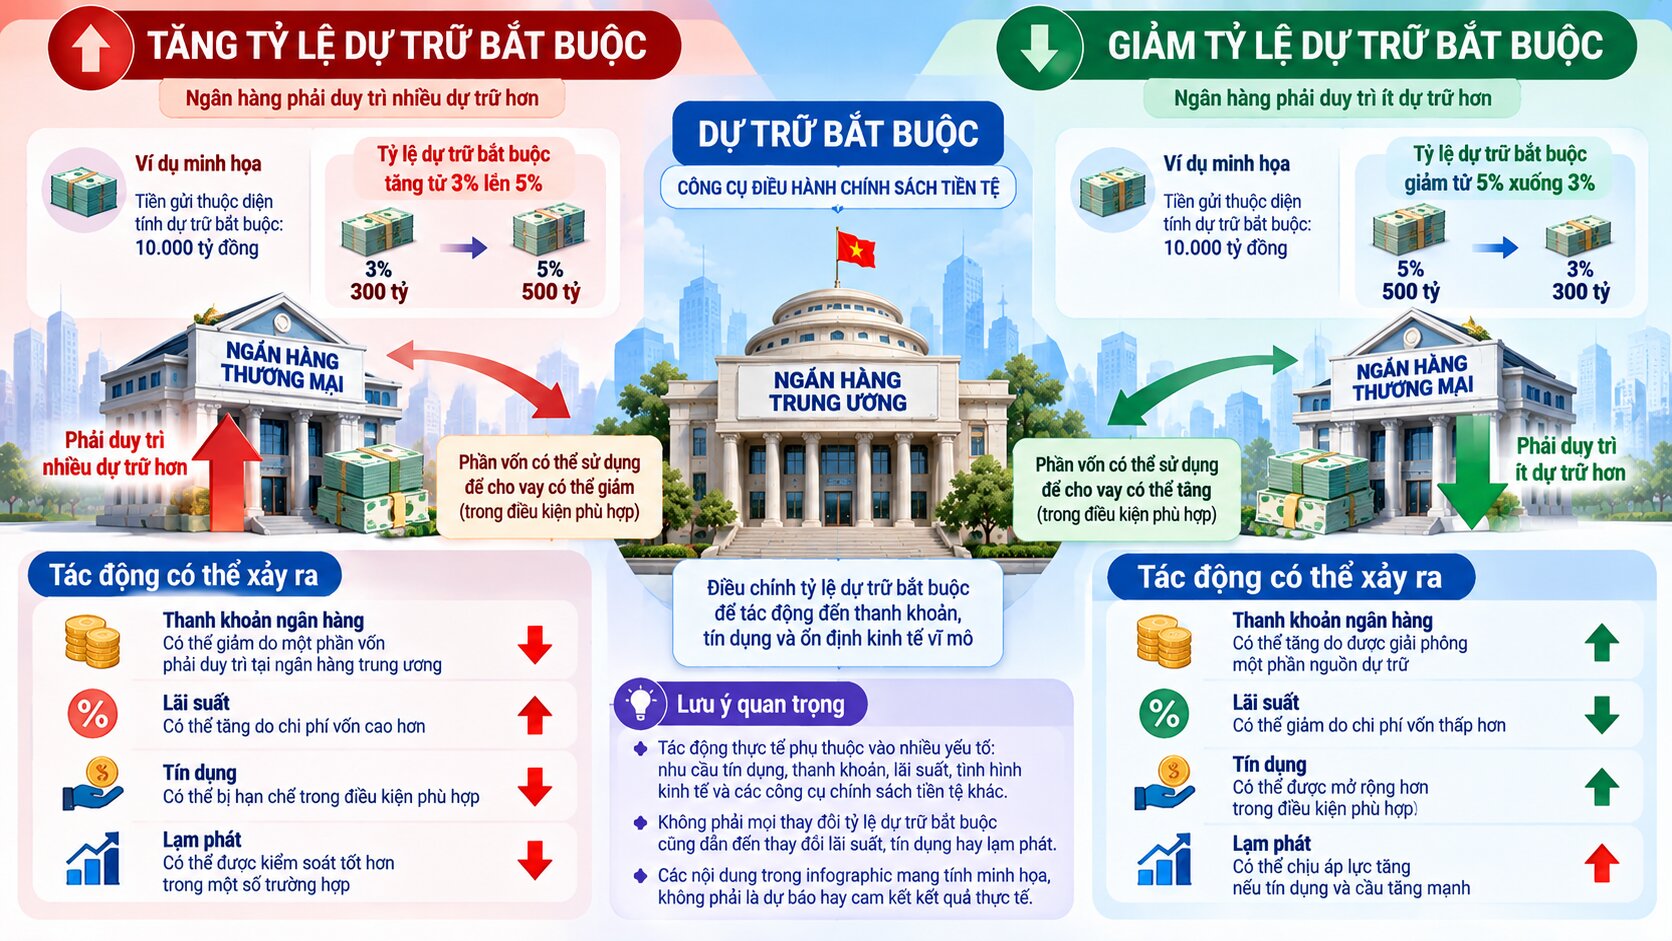
Khi ngân hàng trung ương tăng tỷ lệ dự trữ bắt buộc, các ngân hàng thuộc diện áp dụng phải duy trì lượng dự trữ lớn hơn trên cùng một cơ sở tiền gửi.
Điều này có thể làm tăng nhu cầu dự trữ, giảm thanh khoản dư thừa và khiến chi phí sử dụng vốn tăng lên.
Tác động đến ngân hàng thương mại
Nếu một ngân hàng có 20.000 tỷ đồng tiền gửi thuộc diện tính dự trữ và tỷ lệ tăng từ 3% lên 5%, nghĩa vụ dự trữ sẽ tăng từ 600 tỷ đồng lên 1.000 tỷ đồng.
Chênh lệch là 400 tỷ đồng.
Nếu ngân hàng không có đủ dự trữ vượt mức, họ có thể phải điều chỉnh tài sản, tăng huy động hoặc tìm kiếm nguồn thanh khoản bổ sung.
Tác động đến lãi suất và tín dụng
Khi chi phí vốn tăng, ngân hàng có thể điều chỉnh lãi suất cho vay, lãi suất huy động hoặc tiêu chuẩn cấp tín dụng.
Doanh nghiệp có thể gặp khó khăn hơn trong việc tiếp cận nguồn vốn nếu điều kiện tín dụng bị thắt chặt.
Tuy nhiên, không phải mọi lần tăng tỷ lệ dự trữ bắt buộc đều dẫn đến tăng lãi suất cho vay. Kết quả còn phụ thuộc vào chính sách điều hành lãi suất, mức thanh khoản sẵn có và cạnh tranh trong hệ thống ngân hàng.
Tác động đến lạm phát
Việc tăng tỷ lệ dự trữ bắt buộc có thể hỗ trợ chính sách tiền tệ thắt chặt bằng cách làm giảm khả năng mở rộng tín dụng trong một số điều kiện.
Nếu nhu cầu tín dụng và chi tiêu giảm, áp lực tăng giá có thể được hạn chế.
Tuy nhiên, lạm phát còn chịu ảnh hưởng của giá năng lượng, thực phẩm, tỷ giá, chi phí sản xuất và kỳ vọng của người dân.
Do đó, dự trữ bắt buộc chỉ là một trong nhiều yếu tố tác động đến lạm phát.
Giảm tỷ lệ dự trữ bắt buộc ảnh hưởng như thế nào?
Ngược với việc tăng tỷ lệ, giảm dự trữ bắt buộc có thể giải phóng một phần nguồn dự trữ mà ngân hàng phải duy trì.
Điều này thường được xem là biện pháp hỗ trợ thanh khoản và giảm chi phí vốn trong hệ thống ngân hàng.
Hỗ trợ hoạt động cho vay
Khi tỷ lệ giảm, ngân hàng có thể có thêm nguồn lực để đáp ứng nhu cầu thanh toán hoặc mở rộng hoạt động tín dụng.
Nếu nền kinh tế có nhu cầu vay vốn tốt, doanh nghiệp có dự án khả thi và ngân hàng đáp ứng yêu cầu an toàn, điều kiện này có thể góp phần thúc đẩy tín dụng.
Dù vậy, lượng tiền được giải phóng không tự động chuyển thành các khoản vay mới.
Hỗ trợ tăng trưởng kinh tế
Trong giai đoạn kinh tế tăng trưởng chậm, việc giảm tỷ lệ dự trữ bắt buộc có thể là một phần của chính sách tiền tệ mở rộng.
Chi phí vốn thấp hơn có thể giúp cải thiện điều kiện tài chính, từ đó hỗ trợ đầu tư, sản xuất và tiêu dùng.
Tuy nhiên, hiệu quả phụ thuộc vào nhu cầu thực tế và khả năng hấp thụ vốn của nền kinh tế.
Những rủi ro cần cân nhắc
Nếu chính sách nới lỏng được thực hiện quá mạnh trong bối cảnh cầu tăng nhanh, áp lực lạm phát và rủi ro tài chính có thể gia tăng.
Ngoài ra, tăng trưởng tín dụng nhanh nhưng chất lượng thẩm định không được bảo đảm có thể khiến nợ xấu tăng lên.
Vì vậy, ngân hàng trung ương cần cân nhắc giữa hỗ trợ tăng trưởng, ổn định giá cả và an toàn hệ thống tài chính.
Phân biệt dự trữ bắt buộc và các loại dự trữ khác
Trong hoạt động ngân hàng, dự trữ bắt buộc thường bị nhầm với dự trữ vượt mức, dự phòng rủi ro tín dụng và các yêu cầu an toàn vốn.
Thực tế, đây là những khái niệm có mục đích và cơ chế khác nhau.
| Tiêu chí | Dự trữ bắt buộc | Dự trữ vượt mức | Dự phòng rủi ro tín dụng |
| Bản chất | Yêu cầu duy trì dự trữ | Dự trữ cao hơn mức bắt buộc | Khoản dự phòng kế toán cho tổn thất tín dụng |
| Mục đích | Thực hiện quy định tiền tệ | Quản lý thanh khoản | Phản ánh và hấp thụ tổn thất dự kiến |
| Cơ sở xác định | Tiền gửi thuộc diện tính | Nhu cầu thanh khoản và quyết định quản trị | Chất lượng khoản vay, quy định kế toán |
| Tác động | Ảnh hưởng đến vốn khả dụng | Tăng khả năng đáp ứng nhu cầu thanh toán | Ảnh hưởng đến chi phí và lợi nhuận |
Ngoài ra, tỷ lệ an toàn vốn tối thiểu cũng không giống tỷ lệ dự trữ bắt buộc.
Tỷ lệ an toàn vốn liên quan đến quy mô vốn tự có so với tài sản có rủi ro, trong khi dự trữ bắt buộc liên quan đến nghĩa vụ duy trì dự trữ dựa trên tiền gửi thuộc diện tính.
Một ngân hàng có thể đáp ứng yêu cầu dự trữ bắt buộc nhưng vẫn gặp vấn đề về an toàn vốn hoặc thanh khoản nếu quản trị rủi ro không phù hợp.
Mối quan hệ giữa dự trữ bắt buộc và số nhân tiền tệ
Trong kinh tế học, dự trữ bắt buộc thường được giải thích thông qua mô hình số nhân tiền tệ.
Ở mô hình đơn giản nhất, số nhân tiền gửi được xác định:

Trong đó m là số nhân tiền gửi lý thuyết và r là tỷ lệ dự trữ bắt buộc.
Nếu tỷ lệ dự trữ là 10%, số nhân lý thuyết bằng 10. Nếu tỷ lệ giảm xuống 5%, số nhân lý thuyết tăng lên 20.
Số nhân tiền gửi lý thuyết theo tỷ lệ dự trữ
Minh họa mô hình đơn giản, không phải dữ liệu thực tế của ngân hàng.
Mô hình giả định không có tiền mặt rút khỏi hệ thống, không có dự trữ vượt mức và các ngân hàng có thể mở rộng tín dụng theo nhu cầu.
Tuy nhiên, đây là mô hình lý thuyết, không phản ánh đầy đủ cơ chế tạo tiền trong hệ thống ngân hàng hiện đại.
Trên thực tế, ngân hàng thương mại có thể tạo tiền gửi khi cấp tín dụng. Khả năng mở rộng tín dụng chịu ảnh hưởng của vốn tự có, thanh khoản, lợi nhuận kỳ vọng, quy định pháp lý và nhu cầu vay vốn.
Do đó, không thể kết luận rằng giảm một nửa tỷ lệ dự trữ bắt buộc sẽ khiến cung tiền thực tế tăng gấp đôi.
Dự trữ bắt buộc trong chính sách tiền tệ hiện đại
Dự trữ bắt buộc từng giữ vai trò nổi bật trong các mô hình điều hành tiền tệ dựa trên kiểm soát lượng tiền và dự trữ ngân hàng.
Tuy nhiên, ở nhiều nền kinh tế hiện đại, ngân hàng trung ương ngày càng chú trọng đến lãi suất chính sách, nghiệp vụ thị trường mở và cơ chế quản lý thanh khoản.
So sánh với công cụ lãi suất điều hành
Lãi suất điều hành tác động trực tiếp hơn đến giá vốn trên thị trường tiền tệ, trong khi dự trữ bắt buộc chủ yếu ảnh hưởng đến nghĩa vụ duy trì dự trữ và chi phí vốn của ngân hàng.
Thay đổi tỷ lệ dự trữ bắt buộc có thể tạo ra tác động đáng kể lên bảng cân đối của nhiều tổ chức tín dụng, nên thường cần được cân nhắc kỹ.
So sánh với nghiệp vụ thị trường mở
Nghiệp vụ thị trường mở cho phép ngân hàng trung ương cung ứng hoặc hút thanh khoản thông qua các giao dịch với tổ chức tín dụng.
So với việc thay đổi tỷ lệ dự trữ bắt buộc, nghiệp vụ thị trường mở thường linh hoạt hơn trong điều tiết thanh khoản ngắn hạn.
Hai công cụ có thể được sử dụng bổ trợ, tùy thuộc vào khuôn khổ chính sách tiền tệ của từng quốc gia.
Xu hướng trên thế giới
Không phải quốc gia nào cũng duy trì tỷ lệ dự trữ bắt buộc dương.
Chẳng hạn, Cục Dự trữ Liên bang Mỹ đã đưa tỷ lệ dự trữ bắt buộc đối với các nhóm tiền gửi thuộc quy định xuống 0% từ tháng 3/2020. Điều này không đồng nghĩa với việc ngân hàng Mỹ không còn phải đáp ứng các yêu cầu thanh khoản và an toàn khác.
Một số nền kinh tế vẫn sử dụng tỷ lệ dự trữ bắt buộc như công cụ quan trọng để điều tiết điều kiện tiền tệ và tín dụng.
Sự khác biệt cho thấy vai trò của dự trữ bắt buộc phụ thuộc vào cấu trúc hệ thống tài chính và cách ngân hàng trung ương thực hiện chính sách.
Những câu hỏi thường gặp về dự trữ bắt buộc
Dự trữ bắt buộc có phải là tiền gửi tiết kiệm của khách hàng không?
Không. Dự trữ bắt buộc là nghĩa vụ của tổ chức tín dụng đối với ngân hàng trung ương, được xác định dựa trên các khoản tiền gửi thuộc diện tính.
Khách hàng vẫn có quyền đối với khoản tiền gửi của mình theo hợp đồng và quy định pháp luật.
Dự trữ bắt buộc có được hưởng lãi không?
Điều này phụ thuộc vào quy định của từng ngân hàng trung ương và từng thời kỳ.
Có hệ thống trả lãi trên dự trữ, có hệ thống không trả lãi hoặc áp dụng mức lãi khác nhau cho từng loại số dư.
Vì vậy, không nên mặc định rằng toàn bộ tiền dự trữ bắt buộc đều không sinh lãi.
Tỷ lệ dự trữ bắt buộc càng cao thì ngân hàng càng an toàn?
Không nhất thiết. Tỷ lệ dự trữ cao hơn có thể giúp tăng lượng dự trữ phải duy trì, nhưng an toàn ngân hàng còn phụ thuộc vào chất lượng tài sản, vốn tự có, quản trị thanh khoản và khả năng kiểm soát rủi ro.
Dự trữ bắt buộc không thể thay thế các tiêu chuẩn an toàn vốn hoặc quản trị rủi ro tín dụng.
Ngân hàng có thể sử dụng tiền dự trữ bắt buộc không?
Việc sử dụng và duy trì dự trữ phụ thuộc vào cơ chế áp dụng.
Ở những hệ thống sử dụng phương pháp duy trì số dư bình quân trong kỳ, ngân hàng có thể linh hoạt số dư hằng ngày nhưng vẫn phải đáp ứng mức bình quân theo quy định.
Do đó, dự trữ bắt buộc không nhất thiết là khoản tiền bị phong tỏa hoàn toàn trong mọi thời điểm.
Kết luận: Vì sao cần hiểu rõ dự trữ bắt buộc?
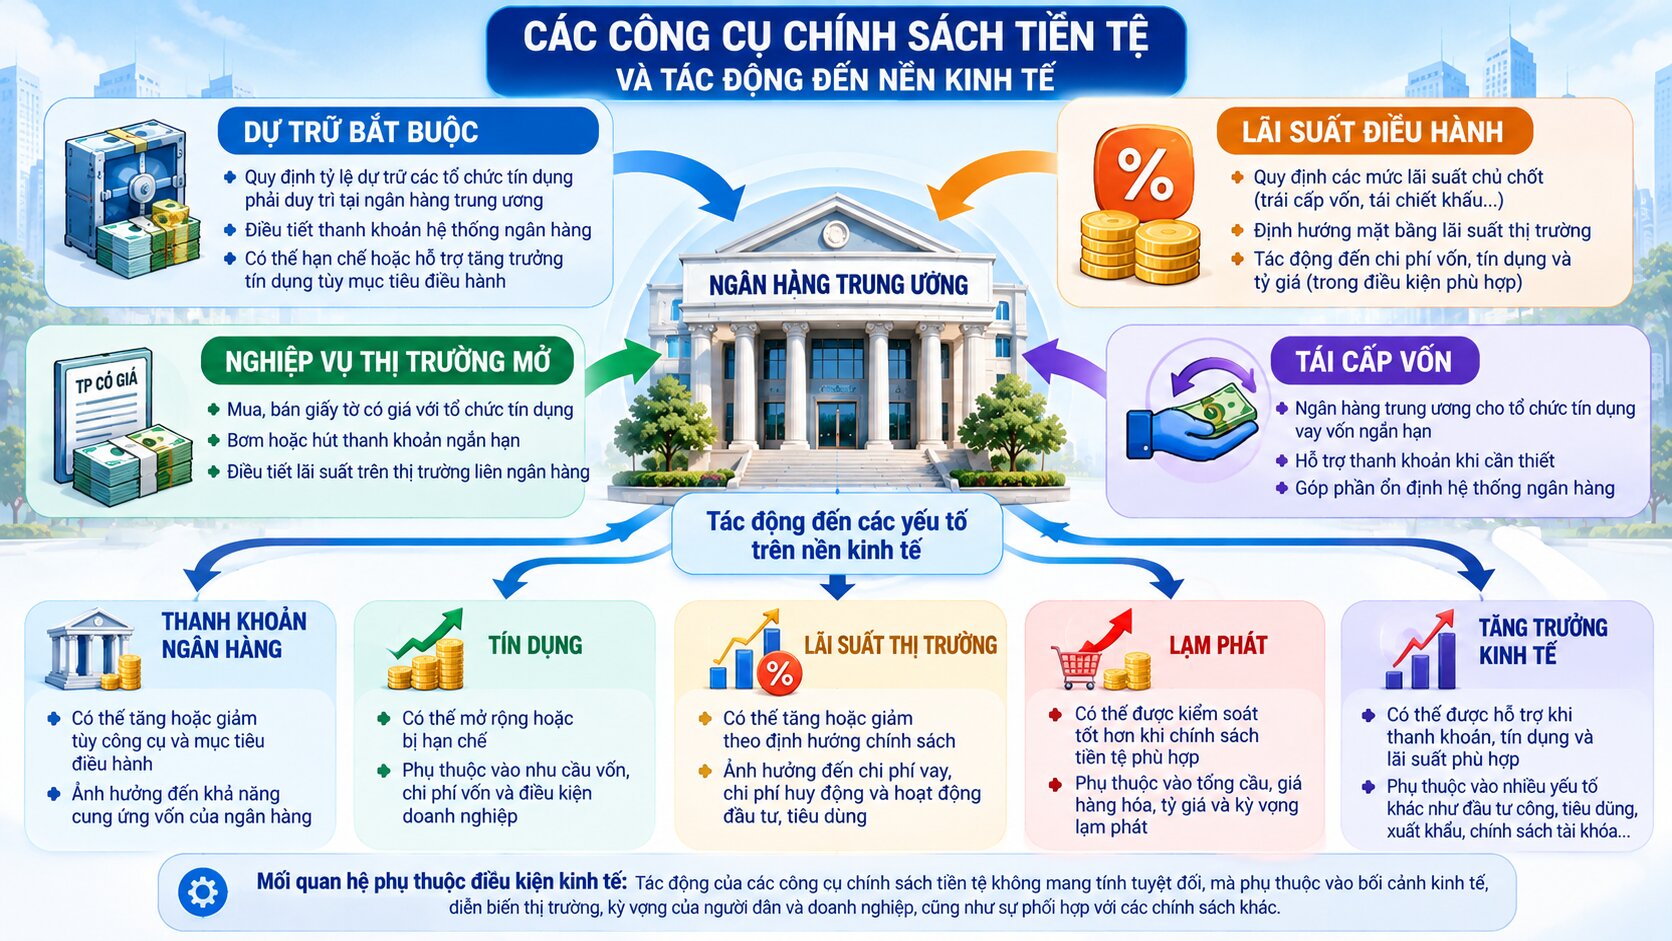
Dự trữ bắt buộc là công cụ chính sách tiền tệ quy định lượng dự trữ mà các tổ chức tín dụng phải duy trì dựa trên tiền gửi thuộc diện tính. Việc điều chỉnh tỷ lệ có thể ảnh hưởng đến thanh khoản, chi phí vốn và khả năng mở rộng tín dụng của hệ thống ngân hàng.
Khi tỷ lệ tăng, điều kiện sử dụng vốn có thể trở nên chặt chẽ hơn. Khi tỷ lệ giảm, ngân hàng có thể được giải phóng một phần nguồn lực dự trữ, qua đó hỗ trợ thanh khoản và hoạt động kinh tế trong những điều kiện phù hợp.
Tuy nhiên, dự trữ bắt buộc không quyết định trực tiếp và tuyệt đối lượng tiền cho vay, lãi suất hay lạm phát. Hiệu quả của công cụ này phụ thuộc vào nhu cầu tín dụng, trạng thái thanh khoản, quy định an toàn và sự phối hợp với các chính sách tiền tệ khác.
Hiểu rõ dự trữ bắt buộc giúp người đọc nhận biết cách ngân hàng trung ương điều tiết hệ thống tài chính, đồng thời hiểu sâu hơn về mối quan hệ giữa ngân hàng thương mại, cung tiền và sự ổn định của nền kinh tế.