Lãi suất điều hành là một trong những công cụ quan trọng được ngân hàng trung ương sử dụng để thực hiện chính sách tiền tệ, điều tiết thanh khoản và tác động đến hoạt động tín dụng trong nền kinh tế. Khi lãi suất điều hành thay đổi, chi phí vốn của các ngân hàng thương mại có thể biến động, từ đó ảnh hưởng đến lãi suất huy động, lãi suất cho vay, tiêu dùng, đầu tư và tăng trưởng kinh tế.
Tại Việt Nam, Ngân hàng Nhà nước sử dụng nhiều loại lãi suất điều hành khác nhau để định hướng thị trường tiền tệ. Việc hiểu rõ lãi suất điều hành là gì, cơ chế truyền dẫn và tác động của từng loại lãi suất sẽ giúp cá nhân, doanh nghiệp và nhà đầu tư đưa ra quyết định tài chính phù hợp hơn.
Lãi suất điều hành là gì?
Lãi suất điều hành là các mức lãi suất do ngân hàng trung ương công bố hoặc áp dụng trong quá trình điều hành chính sách tiền tệ, nhằm tác động đến chi phí vốn, thanh khoản và mặt bằng lãi suất trên thị trường.
Tùy thuộc vào cơ chế điều hành của từng quốc gia, ngân hàng trung ương có thể sử dụng lãi suất chính sách, lãi suất tái cấp vốn, lãi suất cho vay qua đêm, lãi suất tiền gửi tại ngân hàng trung ương hoặc lãi suất mục tiêu trên thị trường liên ngân hàng.
Tại Việt Nam, cơ quan chịu trách nhiệm điều hành chính sách tiền tệ là Ngân hàng Nhà nước Việt Nam (NHNN).
Lãi suất điều hành không đồng nghĩa với lãi suất mà khách hàng cá nhân trực tiếp nhận được khi gửi tiết kiệm hoặc phải trả khi vay vốn.
Ví dụ, khi Ngân hàng Nhà nước giảm lãi suất tái cấp vốn, chi phí tiếp cận một số nguồn vốn từ ngân hàng trung ương có thể giảm. Điều này tạo điều kiện để các ngân hàng thương mại điều chỉnh lãi suất cho vay, nhưng mức độ và thời điểm điều chỉnh còn phụ thuộc vào nhiều yếu tố.
Mục tiêu của lãi suất điều hành
Việc sử dụng lãi suất điều hành thường hướng đến các mục tiêu:
- Kiểm soát lạm phát và góp phần ổn định sức mua của đồng tiền.
- Điều tiết thanh khoản trong hệ thống ngân hàng.
- Định hướng mặt bằng lãi suất trên thị trường.
- Tác động đến tăng trưởng tín dụng, tiêu dùng và đầu tư.
- Góp phần ổn định thị trường tiền tệ và ngoại hối.
Tùy tình hình kinh tế, ngân hàng trung ương có thể tăng, giảm hoặc giữ nguyên lãi suất điều hành.
Các loại lãi suất điều hành tại Việt Nam
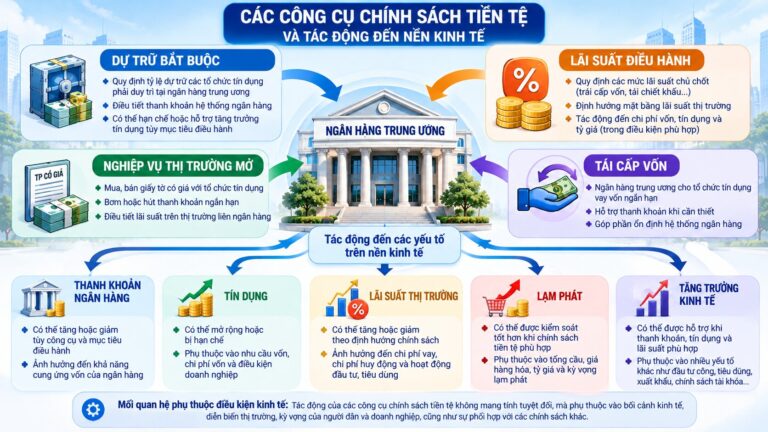
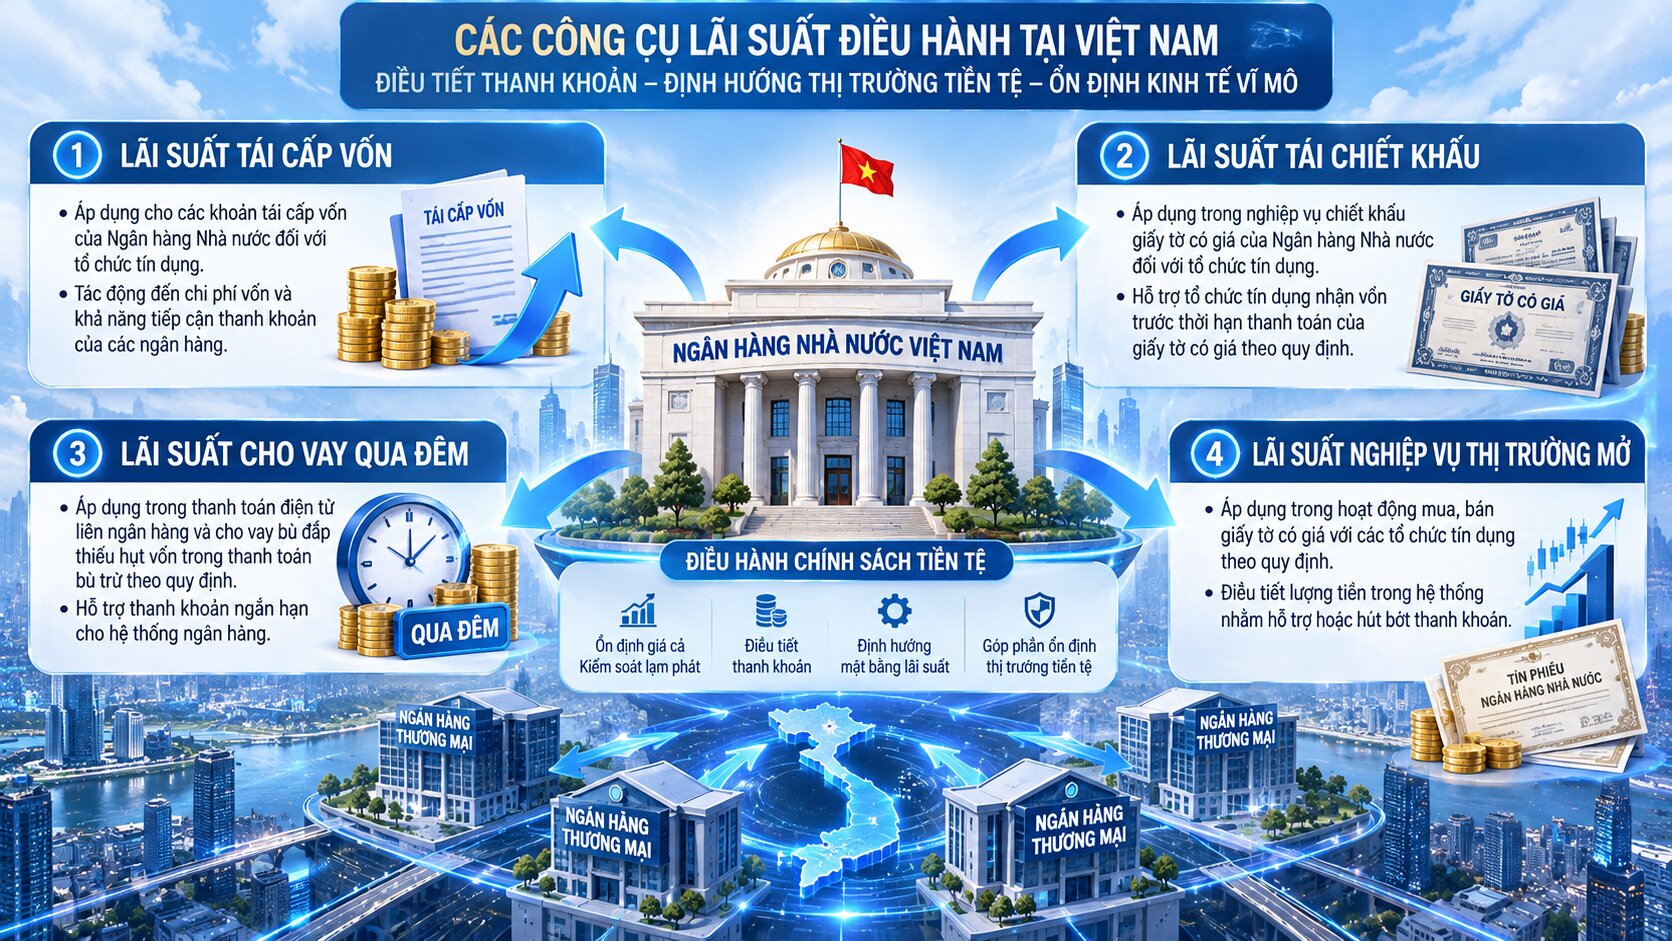
Hệ thống lãi suất điều hành tại Việt Nam gồm nhiều công cụ có chức năng khác nhau. Không nên xem tất cả các mức lãi suất này là một loại lãi suất duy nhất.
Lãi suất tái cấp vốn
Lãi suất tái cấp vốn là mức lãi suất được áp dụng đối với các khoản tái cấp vốn của Ngân hàng Nhà nước cho tổ chức tín dụng theo quy định.
Tái cấp vốn là hình thức ngân hàng trung ương cung ứng vốn cho tổ chức tín dụng thông qua những nghiệp vụ được pháp luật cho phép.
Khi lãi suất tái cấp vốn giảm, chi phí vay từ nguồn này có thể giảm, qua đó hỗ trợ khả năng tiếp cận thanh khoản của các ngân hàng đủ điều kiện.
Ngược lại, khi lãi suất tăng, chi phí sử dụng nguồn vốn tái cấp vốn trở nên cao hơn, góp phần tạo điều kiện tiền tệ thận trọng hơn.
Lãi suất tái chiết khấu
Lãi suất tái chiết khấu gắn với nghiệp vụ chiết khấu giấy tờ có giá của Ngân hàng Nhà nước đối với tổ chức tín dụng.
Thông qua nghiệp vụ này, các tổ chức tín dụng đủ điều kiện có thể nhận vốn trước thời hạn thanh toán của giấy tờ có giá theo quy định.
Lãi suất tái chiết khấu có thể tác động đến chi phí tiếp cận vốn và khả năng quản lý thanh khoản của hệ thống ngân hàng.
Tuy nhiên, phạm vi áp dụng và điều kiện sử dụng khác với lãi suất tái cấp vốn.
Lãi suất cho vay qua đêm
Lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng và cho vay bù đắp thiếu hụt vốn trong thanh toán bù trừ là một công cụ quan trọng khác.
Mức lãi suất này liên quan đến việc hỗ trợ thanh khoản ngắn hạn theo cơ chế và điều kiện do Ngân hàng Nhà nước quy định.
Lãi suất cho vay qua đêm của Ngân hàng Nhà nước cần được phân biệt với lãi suất giao dịch qua đêm giữa các ngân hàng thương mại trên thị trường liên ngân hàng.
Hai mức lãi suất có liên hệ nhưng không phải một.
Lãi suất nghiệp vụ thị trường mở
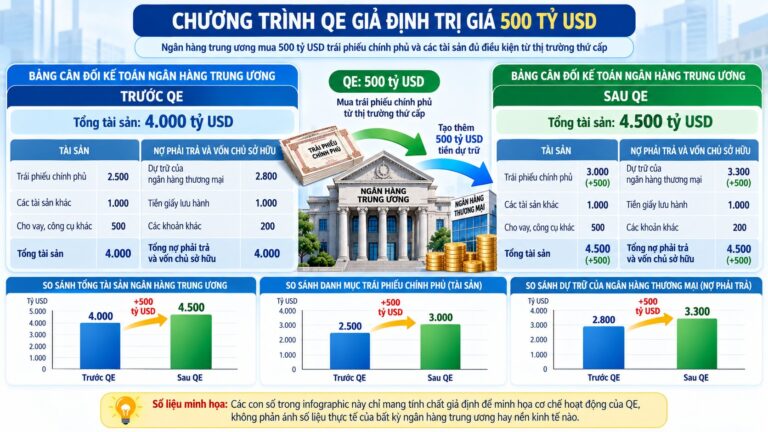
Nghiệp vụ thị trường mở là hoạt động ngân hàng trung ương mua, bán giấy tờ có giá với các tổ chức tín dụng theo quy định nhằm điều tiết lượng tiền trong hệ thống.
Lãi suất hình thành trong các giao dịch này phản ánh điều kiện cung ứng vốn và định hướng điều hành của Ngân hàng Nhà nước.
Khi bơm thanh khoản thông qua nghiệp vụ mua có kỳ hạn giấy tờ có giá, Ngân hàng Nhà nước có thể hỗ trợ nguồn vốn ngắn hạn cho hệ thống.
Ngược lại, các nghiệp vụ hút tiền có thể làm giảm lượng thanh khoản dư thừa.
Bảng so sánh các loại lãi suất
| Loại lãi suất | Chức năng chính |
| Tái cấp vốn | Tác động đến chi phí vốn tái cấp vốn cho tổ chức tín dụng |
| Tái chiết khấu | Áp dụng trong nghiệp vụ chiết khấu giấy tờ có giá |
| Cho vay qua đêm | Hỗ trợ thanh khoản thanh toán ngắn hạn theo quy định |
| Nghiệp vụ thị trường mở | Điều tiết thanh khoản thông qua giao dịch giấy tờ có giá |
Ngoài những công cụ trên, Ngân hàng Nhà nước còn có thể áp dụng các mức lãi suất và giới hạn lãi suất khác theo quy định pháp luật trong từng thời kỳ.
Cơ chế hoạt động của lãi suất điều hành
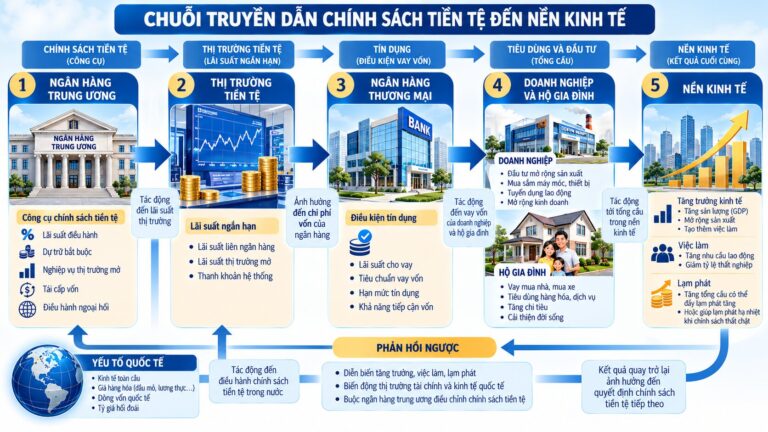
Lãi suất điều hành không trực tiếp quyết định toàn bộ lãi suất trên thị trường. Tác động của công cụ này thường diễn ra thông qua cơ chế truyền dẫn chính sách tiền tệ.
Sơ đồ truyền dẫn lãi suất
Ngân hàng trung ương điều chỉnh lãi suất
Chi phí vốn và thanh khoản ngân hàng thay đổi
Lãi suất huy động và cho vay
Kỳ vọng và giá tài sản
Tiêu dùng, đầu tư và nhu cầu tín dụng thay đổi
Tác động đến tăng trưởng, việc làm và lạm phát
Đây là sơ đồ khái quát. Tác động thực tế có độ trễ và phụ thuộc vào điều kiện kinh tế.
Kênh lãi suất
Khi ngân hàng trung ương thay đổi lãi suất chính sách, chi phí vốn trên thị trường tiền tệ có thể biến động.
Sự thay đổi này dần ảnh hưởng đến lãi suất huy động và cho vay của ngân hàng thương mại.
Lãi suất cho vay thấp hơn có thể khuyến khích doanh nghiệp mở rộng sản xuất và người dân tăng vay tiêu dùng.
Ngược lại, lãi suất cao hơn có thể khiến một số khoản đầu tư trở nên kém hấp dẫn.
Kênh tín dụng
Lãi suất điều hành còn có thể ảnh hưởng đến khả năng cung ứng tín dụng.
Khi điều kiện thanh khoản thuận lợi, ngân hàng có thể có thêm dư địa cho vay nếu đáp ứng yêu cầu an toàn và có nhu cầu tín dụng phù hợp.
Tuy nhiên, tăng trưởng tín dụng không chỉ phụ thuộc vào lãi suất. Chất lượng tài sản, rủi ro tín dụng, vốn tự có và triển vọng kinh tế cũng đóng vai trò quan trọng.
Kênh kỳ vọng và tỷ giá
Quyết định điều chỉnh lãi suất có thể ảnh hưởng đến kỳ vọng của thị trường về lạm phát, tăng trưởng và chính sách tiền tệ tương lai.
Chênh lệch lãi suất giữa các đồng tiền cũng có thể tác động đến dòng vốn và tỷ giá.
Dù vậy, tỷ giá còn chịu ảnh hưởng của thương mại quốc tế, tâm lý thị trường, cán cân thanh toán và nhiều yếu tố khác.
Khi lãi suất điều hành tăng, điều gì xảy ra?
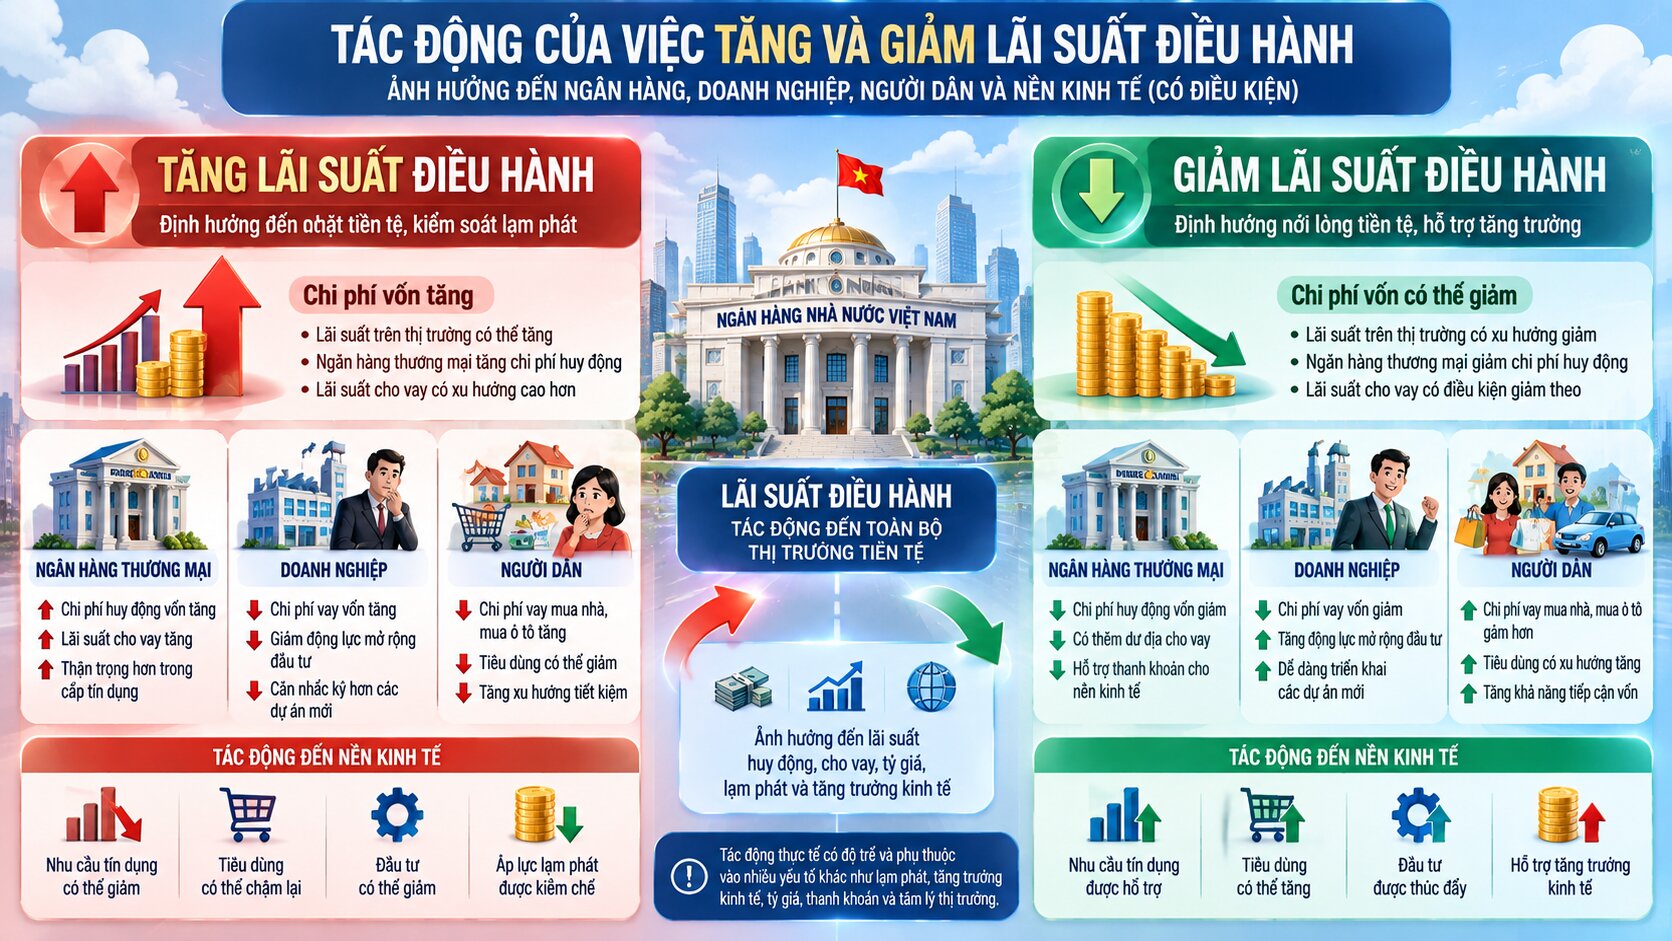
Việc tăng lãi suất điều hành thường gắn với định hướng chính sách tiền tệ thận trọng hoặc thắt chặt hơn, tùy công cụ và bối cảnh.
Chi phí vay vốn có thể tăng
Khi điều kiện vốn trên thị trường trở nên đắt đỏ hơn, các ngân hàng thương mại có thể điều chỉnh tăng lãi suất cho vay.
Doanh nghiệp sử dụng vốn vay sẽ phải cân nhắc kỹ hơn trước khi đầu tư vào máy móc, nhà xưởng hoặc mở rộng sản xuất.
Đối với người dân, chi phí vay mua nhà, mua ô tô hoặc vay tiêu dùng có thể tăng, nhất là những khoản vay có lãi suất thả nổi.
Tiết kiệm có thể trở nên hấp dẫn hơn
Nếu lãi suất huy động tăng theo, việc gửi tiết kiệm có thể mang lại lợi tức danh nghĩa cao hơn.
Điều này có thể khiến một bộ phận người dân giảm chi tiêu hiện tại để tăng tích lũy.
Tuy nhiên, lợi ích thực tế còn phụ thuộc vào lạm phát và các điều kiện tiền gửi.
Áp lực lạm phát có thể giảm
Lãi suất cao hơn thường làm giảm động lực vay vốn và chi tiêu bằng tín dụng.
Khi tổng cầu tăng chậm lại, áp lực tăng giá từ phía cầu có thể giảm.
Tuy nhiên, nếu lạm phát chủ yếu xuất phát từ giá năng lượng, thiếu hụt hàng hóa hoặc đứt gãy nguồn cung, tác động của tăng lãi suất có thể hạn chế hơn.
Khi lãi suất điều hành giảm, nền kinh tế được hưởng lợi gì?
Giảm lãi suất điều hành thường là một trong những biện pháp được cân nhắc khi nền kinh tế cần hỗ trợ thanh khoản, tín dụng và hoạt động sản xuất kinh doanh.
Hỗ trợ doanh nghiệp tiếp cận vốn
Nếu việc giảm lãi suất chính sách được truyền dẫn đến lãi suất cho vay, doanh nghiệp có thể tiếp cận nguồn vốn với chi phí thấp hơn.
Điều này đặc biệt có ý nghĩa với các doanh nghiệp cần vốn lưu động, đầu tư thiết bị hoặc mở rộng quy mô.
Tuy nhiên, ngân hàng vẫn phải đánh giá khả năng trả nợ và mức độ rủi ro của từng khách hàng.
Khuyến khích tiêu dùng và đầu tư
Lãi suất thấp hơn có thể làm giảm chi phí sử dụng vốn.
Các hộ gia đình có thể cân nhắc mua sắm những tài sản có giá trị lớn, trong khi doanh nghiệp có thêm động lực triển khai dự án đầu tư.
Nếu nhiều chủ thể cùng tăng chi tiêu, tổng cầu của nền kinh tế có thể được cải thiện.
Những rủi ro khi duy trì lãi suất thấp
Lãi suất thấp không phải lúc nào cũng mang lại kết quả tích cực.
Nếu tín dụng tăng quá nhanh trong khi năng lực sản xuất không theo kịp, áp lực lạm phát có thể gia tăng.
Ngoài ra, điều kiện vay vốn quá thuận lợi trong thời gian dài có thể thúc đẩy đầu cơ tài sản hoặc tích tụ rủi ro tài chính.
Do đó, giảm lãi suất cần được cân nhắc cùng với ổn định giá cả, tỷ giá và an toàn hệ thống ngân hàng.
Minh họa tương tác: chính sách tiền tệ mở rộng và thắt chặt
Mô hình minh họa cơ chế truyền dẫn trong kinh tế vĩ mô, không phải dự báo số liệu thực tế của Việt Nam.
Phân biệt lãi suất điều hành, lãi suất huy động và lãi suất cho vay
Ba khái niệm này thường được nhắc đến cùng nhau nhưng có bản chất và đối tượng áp dụng khác nhau.
| Tiêu chí | Lãi suất điều hành | Lãi suất huy động | Lãi suất cho vay |
| Chủ thể quyết định | Ngân hàng trung ương theo thẩm quyền | Ngân hàng nhận tiền gửi, trong khuôn khổ pháp luật | Tổ chức cho vay theo quy định và thỏa thuận |
| Đối tượng chính | Hoạt động điều hành tiền tệ, tổ chức tín dụng | Người gửi tiền | Người vay vốn |
| Chức năng | Định hướng điều kiện tiền tệ | Thu hút nguồn vốn | Xác định chi phí vay |
| Tác động trực tiếp | Thị trường tiền tệ và nghiệp vụ liên quan | Lợi tức tiền gửi | Chi phí sử dụng vốn vay |
Ví dụ giả định, Ngân hàng Nhà nước giảm một mức lãi suất điều hành từ 5% xuống 4,5%/năm.
Điều này không có nghĩa mọi khoản vay tại ngân hàng thương mại đều lập tức giảm 0,5 điểm phần trăm.
Lãi suất cho vay thực tế còn phụ thuộc vào chi phí huy động, kỳ hạn vay, mức độ rủi ro, hợp đồng tín dụng và chính sách của từng ngân hàng.
Tương tự, lãi suất tiết kiệm cũng không bắt buộc biến động cùng mức và cùng thời điểm với lãi suất điều hành, trừ những giới hạn hoặc quy định pháp luật cụ thể.
Lãi suất điều hành ảnh hưởng thế nào đến người dân và doanh nghiệp?
Đối với người gửi tiết kiệm
Người gửi tiết kiệm nên theo dõi xu hướng lãi suất để lựa chọn kỳ hạn và hình thức gửi tiền phù hợp.
Khi lãi suất có xu hướng giảm, việc lựa chọn tiền gửi có kỳ hạn cố định có thể giúp duy trì mức lãi suất đã thỏa thuận trong thời gian gửi.
Ngược lại, khi lãi suất tăng, những khoản tiền gửi mới có thể được hưởng mức lãi suất cao hơn nếu ngân hàng điều chỉnh biểu lãi suất.
Tuy nhiên, không nên chỉ dựa vào dự đoán lãi suất để quyết định toàn bộ kế hoạch tiết kiệm.
Đối với người vay mua nhà
Người vay mua nhà cần phân biệt lãi suất cố định, lãi suất ưu đãi ban đầu và lãi suất thả nổi.
Một khoản vay có lãi suất thấp trong năm đầu tiên chưa chắc duy trì được chi phí vay thấp trong những năm tiếp theo.
Nếu lãi suất điều hành tăng và mặt bằng lãi suất cho vay tăng theo, người vay có lãi suất thả nổi có thể phải trả số tiền lãi lớn hơn.
Vì vậy, cần kiểm tra công thức điều chỉnh lãi suất và khả năng trả nợ khi lãi suất tăng.
Đối với doanh nghiệp
Lãi suất điều hành là một chỉ báo quan trọng khi doanh nghiệp xây dựng kế hoạch tài chính.
Doanh nghiệp có tỷ lệ vay nợ cao thường nhạy cảm hơn với biến động chi phí vốn.
Khi lãi suất tăng, lợi nhuận có thể chịu áp lực nếu chi phí tài chính tăng nhanh hơn doanh thu.
Ngược lại, môi trường lãi suất giảm có thể tạo điều kiện thuận lợi cho hoạt động tái cơ cấu nợ hoặc triển khai dự án mới.
Dù vậy, quyết định đầu tư vẫn cần dựa trên nhu cầu thị trường, dòng tiền và hiệu quả kinh doanh thực tế.
Những yếu tố ảnh hưởng đến quyết định điều chỉnh lãi suất điều hành
Ngân hàng trung ương thường đánh giá nhiều chỉ tiêu kinh tế trước khi quyết định thay đổi lãi suất.
Lạm phát và kỳ vọng lạm phát
Lạm phát là một trong những yếu tố quan trọng nhất.
Khi áp lực giá cả gia tăng, ngân hàng trung ương có thể cân nhắc điều kiện tiền tệ chặt chẽ hơn nhằm hạn chế sự gia tăng của tổng cầu và ổn định kỳ vọng.
Ngược lại, khi lạm phát được kiểm soát và tăng trưởng suy yếu, dư địa hỗ trợ nền kinh tế có thể lớn hơn.
Tăng trưởng kinh tế và thị trường lao động
Tốc độ tăng trưởng GDP, hoạt động sản xuất, tiêu dùng và tình hình việc làm giúp phản ánh sức khỏe nền kinh tế.
Nếu nhu cầu tiêu dùng và đầu tư suy giảm mạnh, chính sách tiền tệ có thể được điều chỉnh theo hướng hỗ trợ.
Tuy nhiên, ngân hàng trung ương cần cân bằng mục tiêu tăng trưởng với yêu cầu ổn định giá cả và hệ thống tài chính.
Tỷ giá và tình hình quốc tế
Đối với nền kinh tế có độ mở thương mại lớn như Việt Nam, diễn biến tỷ giá và lãi suất quốc tế cũng rất đáng chú ý.
Quyết định chính sách của Cục Dự trữ Liên bang Mỹ (Fed) có thể ảnh hưởng đến điều kiện tài chính toàn cầu và chênh lệch lãi suất giữa USD với các đồng tiền khác.
Tuy nhiên, Việt Nam không bắt buộc phải điều chỉnh lãi suất cùng chiều hoặc cùng mức với Fed.
Quyết định trong nước còn phụ thuộc vào lạm phát, thanh khoản, tỷ giá và mục tiêu điều hành của Ngân hàng Nhà nước.
Thanh khoản và ổn định hệ thống ngân hàng
Ngân hàng Nhà nước cũng theo dõi tình hình vốn khả dụng, lãi suất liên ngân hàng và hoạt động thanh toán.
Khi xuất hiện căng thẳng thanh khoản, các công cụ điều hành có thể được sử dụng nhằm hỗ trợ sự vận hành ổn định của hệ thống.
Việc thay đổi lãi suất chỉ là một phần trong bộ công cụ chính sách tiền tệ.
Cách theo dõi lãi suất điều hành tại Việt Nam
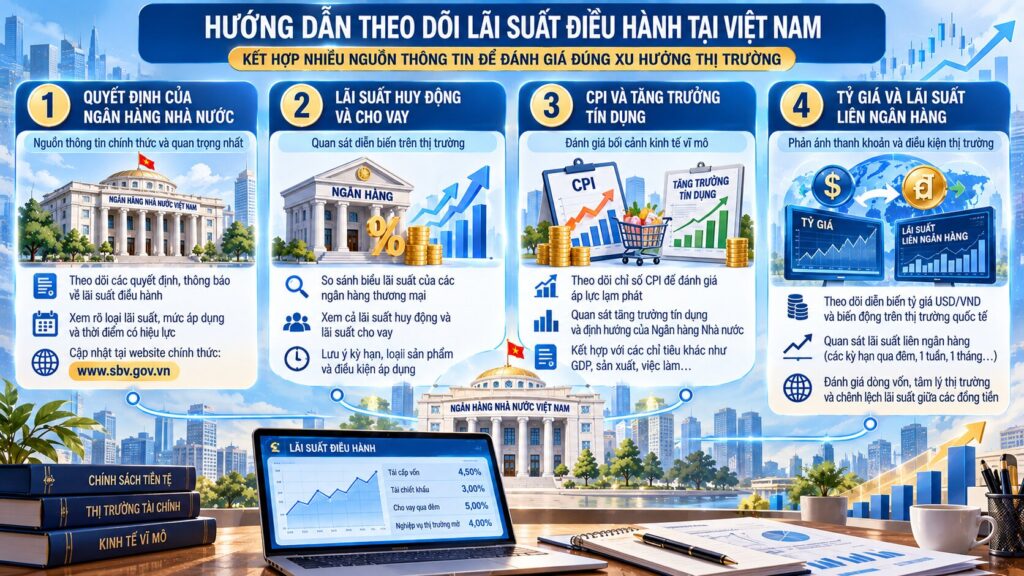
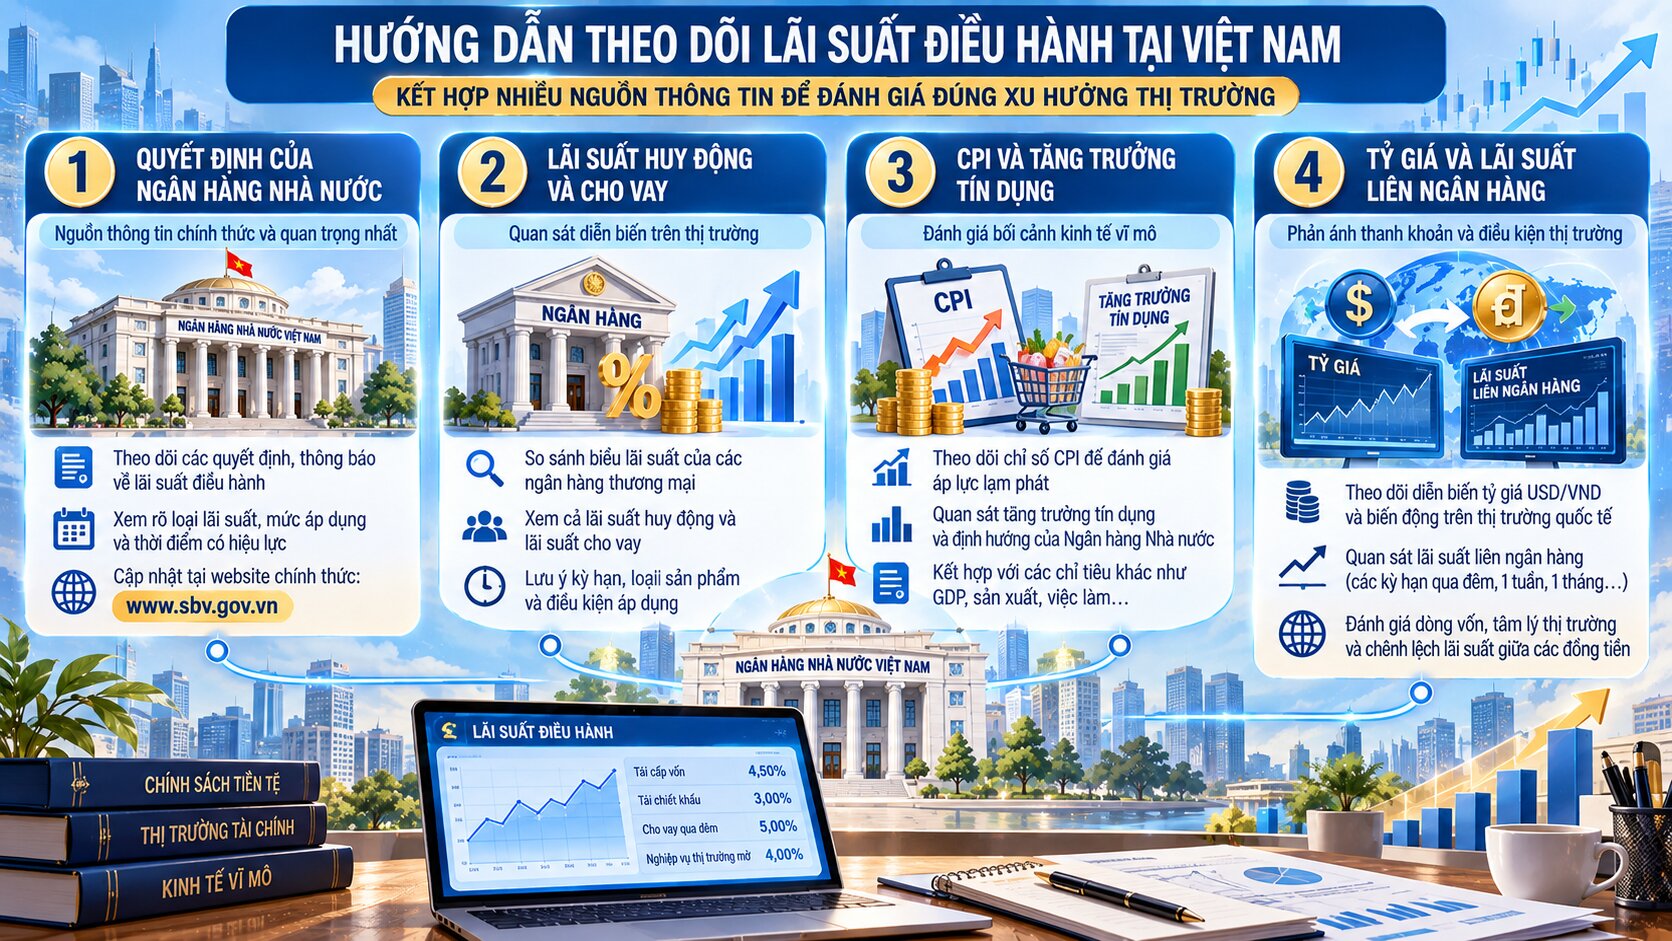
Để cập nhật lãi suất điều hành chính xác, người dân và doanh nghiệp nên ưu tiên các thông báo chính thức thay vì chỉ dựa vào tin đồn hoặc dự báo.
Theo dõi quyết định của Ngân hàng Nhà nước
Các quyết định điều chỉnh lãi suất thường nêu rõ loại lãi suất, mức áp dụng và thời điểm có hiệu lực.
Khi đọc thông tin, cần phân biệt quyết định thay đổi lãi suất điều hành với các thông báo về trần lãi suất tiền gửi hoặc những biện pháp hỗ trợ tín dụng khác.
Quan sát diễn biến lãi suất ngân hàng
Sau khi có thay đổi chính sách, người theo dõi thị trường có thể so sánh biểu lãi suất huy động và cho vay tại các ngân hàng thương mại.
Tuy nhiên, cần sử dụng cùng kỳ hạn và điều kiện sản phẩm để tránh so sánh sai lệch.
Ví dụ, lãi suất tiền gửi kỳ hạn một tháng không thể được xem là tương đương với lãi suất tiền gửi kỳ hạn 12 tháng.
Kết hợp các chỉ tiêu kinh tế
Để đánh giá đầy đủ tác động của lãi suất điều hành, nên quan sát đồng thời diễn biến CPI, tăng trưởng tín dụng, tỷ giá, lãi suất liên ngân hàng và hoạt động kinh tế.
Một quyết định giảm lãi suất chưa chắc lập tức dẫn đến tăng trưởng tín dụng mạnh nếu nhu cầu vay vốn đang yếu.
Tương tự, tăng lãi suất không nhất thiết khiến lạm phát giảm ngay vì chính sách tiền tệ thường có độ trễ.
Câu hỏi thường gặp về lãi suất điều hành
Lãi suất điều hành có phải lãi suất cơ bản không?
Không hoàn toàn. Lãi suất cơ bản là một khái niệm pháp lý và chính sách riêng, còn lãi suất điều hành là cách gọi chung cho những mức lãi suất được ngân hàng trung ương sử dụng trong điều hành tiền tệ.
Tại Việt Nam, cần phân biệt lãi suất cơ bản với lãi suất tái cấp vốn, tái chiết khấu và các công cụ điều hành khác.
Lãi suất điều hành giảm thì lãi suất tiết kiệm có giảm không?
Có thể giảm, nhưng không bắt buộc giảm ngay hoặc giảm tương ứng.
Mức điều chỉnh phụ thuộc vào nhu cầu huy động vốn, thanh khoản, cạnh tranh giữa các ngân hàng và quy định hiện hành.
Ai quyết định lãi suất điều hành ở Việt Nam?
Ngân hàng Nhà nước Việt Nam quyết định và công bố các mức lãi suất thuộc thẩm quyền theo quy định pháp luật.
Lãi suất điều hành có ảnh hưởng đến chứng khoán không?
Có thể. Lãi suất ảnh hưởng đến chi phí vốn, lợi nhuận doanh nghiệp, mức định giá tài sản và kỳ vọng nhà đầu tư.
Tuy nhiên, giá cổ phiếu còn phụ thuộc vào kết quả kinh doanh, triển vọng ngành, tâm lý thị trường và nhiều yếu tố khác.
Lãi suất điều hành có thể âm không?
Về lý thuyết, có. Một số ngân hàng trung ương trên thế giới từng áp dụng lãi suất chính sách âm đối với một số công cụ nhất định.
Tuy nhiên, cơ chế lãi suất âm không phải chính sách phổ biến ở mọi quốc gia và không đồng nghĩa với việc mọi khoản tiền gửi hay khoản vay đều có lãi suất âm.
Kết luận
Lãi suất điều hành là công cụ quan trọng giúp ngân hàng trung ương định hướng điều kiện tiền tệ, điều tiết thanh khoản và tác động đến mặt bằng lãi suất trong nền kinh tế. Thông qua các kênh truyền dẫn, thay đổi lãi suất có thể ảnh hưởng đến chi phí vay vốn, hoạt động tiết kiệm, đầu tư, tiêu dùng và lạm phát.
Tại Việt Nam, những công cụ như lãi suất tái cấp vốn, tái chiết khấu, cho vay qua đêm và nghiệp vụ thị trường mở có chức năng riêng trong quá trình điều hành chính sách tiền tệ.
Hiểu đúng bản chất của lãi suất điều hành giúp người gửi tiết kiệm, người vay vốn, doanh nghiệp và nhà đầu tư đánh giá tốt hơn các biến động kinh tế. Tuy nhiên, không nên xem một quyết định tăng hoặc giảm lãi suất là yếu tố duy nhất quyết định xu hướng thị trường, bởi hiệu quả chính sách còn phụ thuộc vào nhiều điều kiện và thường xuất hiện sau một khoảng thời gian nhất định.