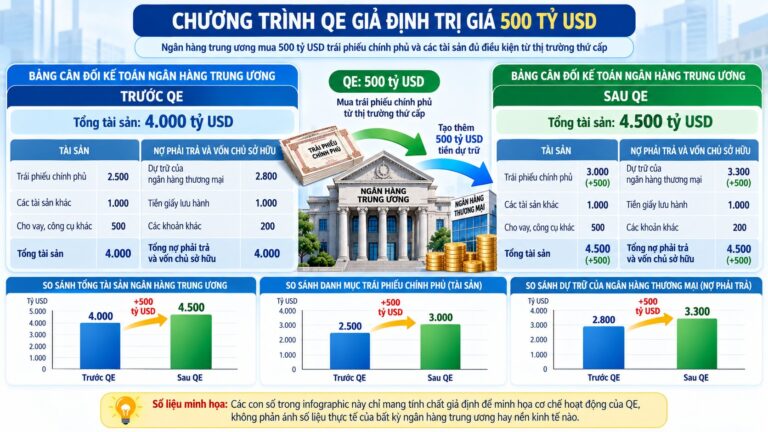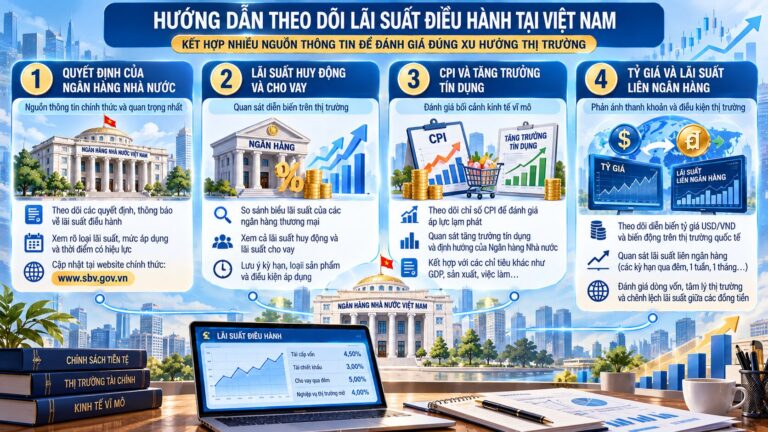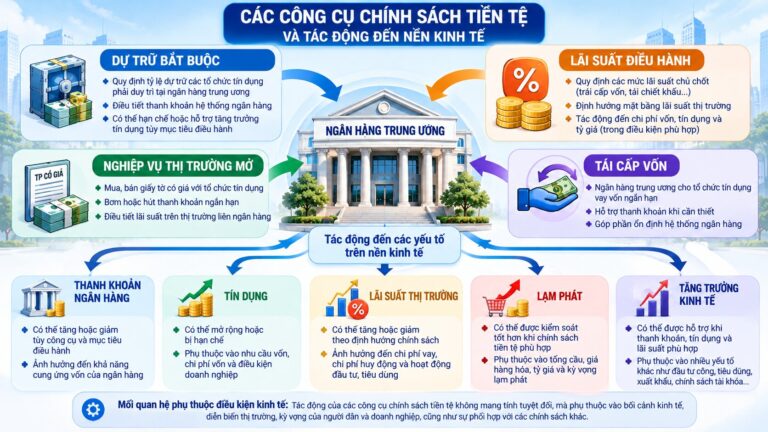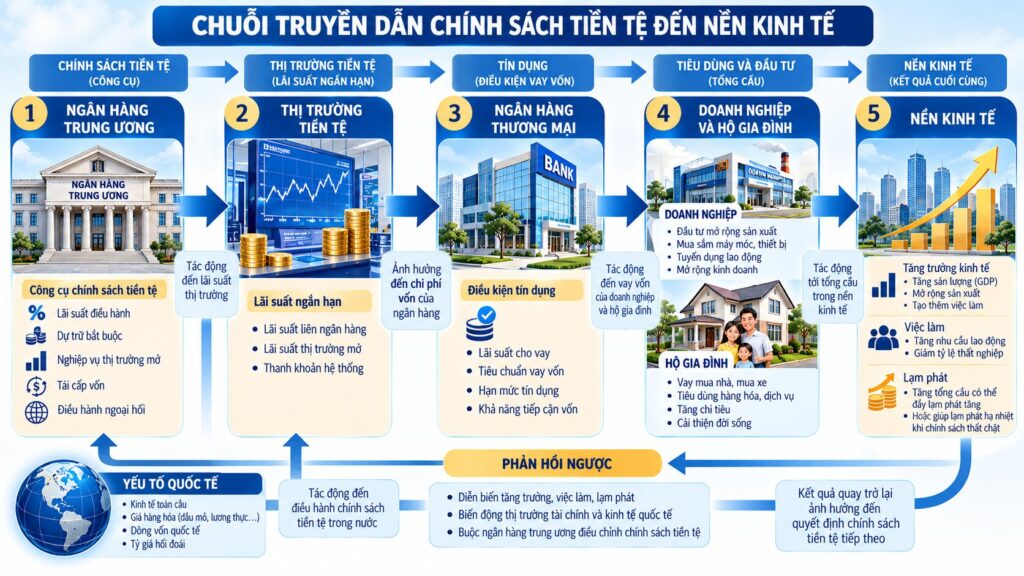
Cơ chế truyền dẫn chính sách tiền tệ là quá trình những quyết định của ngân hàng trung ương tác động đến lãi suất thị trường, hoạt động tín dụng, tỷ giá, giá tài sản và kỳ vọng của các chủ thể kinh tế, từ đó ảnh hưởng đến tiêu dùng, đầu tư, sản lượng và lạm phát.
Khi ngân hàng trung ương tăng hoặc giảm lãi suất điều hành, tác động thường không xuất hiện ngay lập tức trong toàn bộ nền kinh tế. Chính sách cần truyền qua hệ thống ngân hàng, thị trường tài chính, doanh nghiệp và hộ gia đình trước khi ảnh hưởng rõ rệt đến hoạt động sản xuất, kinh doanh và mức giá chung.
Hiểu rõ cơ chế truyền dẫn giúp giải thích vì sao cùng một quyết định chính sách tiền tệ có thể tạo ra những kết quả khác nhau giữa các quốc gia, từng giai đoạn kinh tế và các nhóm doanh nghiệp. Bài viết dưới đây phân tích các kênh truyền dẫn chủ yếu, độ trễ chính sách và những đặc điểm đáng chú ý tại Việt Nam.
Cơ chế truyền dẫn chính sách tiền tệ là gì?
Cơ chế truyền dẫn chính sách tiền tệ, tiếng Anh là Monetary Policy Transmission Mechanism, là tập hợp các quá trình và mối quan hệ kinh tế thông qua đó hành động của ngân hàng trung ương ảnh hưởng đến các biến số tài chính và hoạt động kinh tế thực.
Thông thường, quá trình truyền dẫn có thể chia thành ba giai đoạn chính.
- Giai đoạn đầu: Ngân hàng trung ương thay đổi công cụ chính sách như lãi suất điều hành, nghiệp vụ thị trường mở hoặc dự trữ bắt buộc.
- Giai đoạn trung gian: Lãi suất thị trường, điều kiện tín dụng, tỷ giá, giá tài sản và kỳ vọng của các chủ thể kinh tế thay đổi.
- Giai đoạn cuối: Doanh nghiệp và hộ gia đình điều chỉnh quyết định đầu tư, tiêu dùng, tiết kiệm, từ đó tác động đến tổng cầu, sản lượng và lạm phát.
Ví dụ, khi ngân hàng trung ương giảm lãi suất chính sách, chi phí vốn trên thị trường tiền tệ có thể giảm. Nếu ngân hàng thương mại điều chỉnh lãi suất cho vay tương ứng, doanh nghiệp có thể tiếp cận vốn với chi phí thấp hơn.
Khi điều kiện kinh doanh thuận lợi, doanh nghiệp có thể mở rộng sản xuất và tuyển dụng. Thu nhập và chi tiêu của người dân cũng có thể tăng, góp phần thúc đẩy tổng cầu.
Tuy nhiên, đây là chuỗi tác động có điều kiện. Nếu doanh nghiệp thiếu đơn hàng hoặc ngân hàng thận trọng trước rủi ro tín dụng, việc giảm lãi suất chưa chắc dẫn đến tăng trưởng cho vay đáng kể.
Chính sách tiền tệ được truyền dẫn qua những giai đoạn nào?
Từ quyết định của ngân hàng trung ương đến thị trường tiền tệ
Ngân hàng trung ương sử dụng các công cụ điều hành để tác động đến điều kiện thanh khoản và chi phí vốn ngắn hạn.
Khi lãi suất chính sách thay đổi, lãi suất trên thị trường liên ngân hàng và các công cụ tài chính ngắn hạn có thể phản ứng tương đối nhanh, tùy thuộc vào cơ chế điều hành.
Nghiệp vụ thị trường mở cũng giúp ngân hàng trung ương cung ứng hoặc hấp thụ thanh khoản, từ đó ảnh hưởng đến điều kiện giao dịch giữa các tổ chức tín dụng.
Từ thị trường tiền tệ đến ngân hàng thương mại
Sau khi điều kiện thị trường tiền tệ thay đổi, ngân hàng thương mại cân nhắc điều chỉnh lãi suất huy động, lãi suất cho vay và chính sách cấp tín dụng.
Mức độ điều chỉnh phụ thuộc vào chi phí huy động vốn, cơ cấu tài sản, cạnh tranh, chất lượng tín dụng và kỳ vọng về triển vọng kinh tế.
Vì vậy, lãi suất cho vay không nhất thiết thay đổi ngay hoặc cùng biên độ với lãi suất điều hành.
Từ ngân hàng thương mại đến nền kinh tế thực
Khi điều kiện vay vốn thay đổi, doanh nghiệp và người dân sẽ cân nhắc lại các quyết định tài chính.
Doanh nghiệp có thể điều chỉnh kế hoạch đầu tư máy móc, mở rộng nhà xưởng hoặc bổ sung vốn lưu động. Hộ gia đình có thể thay đổi nhu cầu vay mua nhà, mua sắm và tiết kiệm.
Những quyết định này tác động đến tổng cầu, việc làm và sản lượng, sau đó ảnh hưởng đến lạm phát.
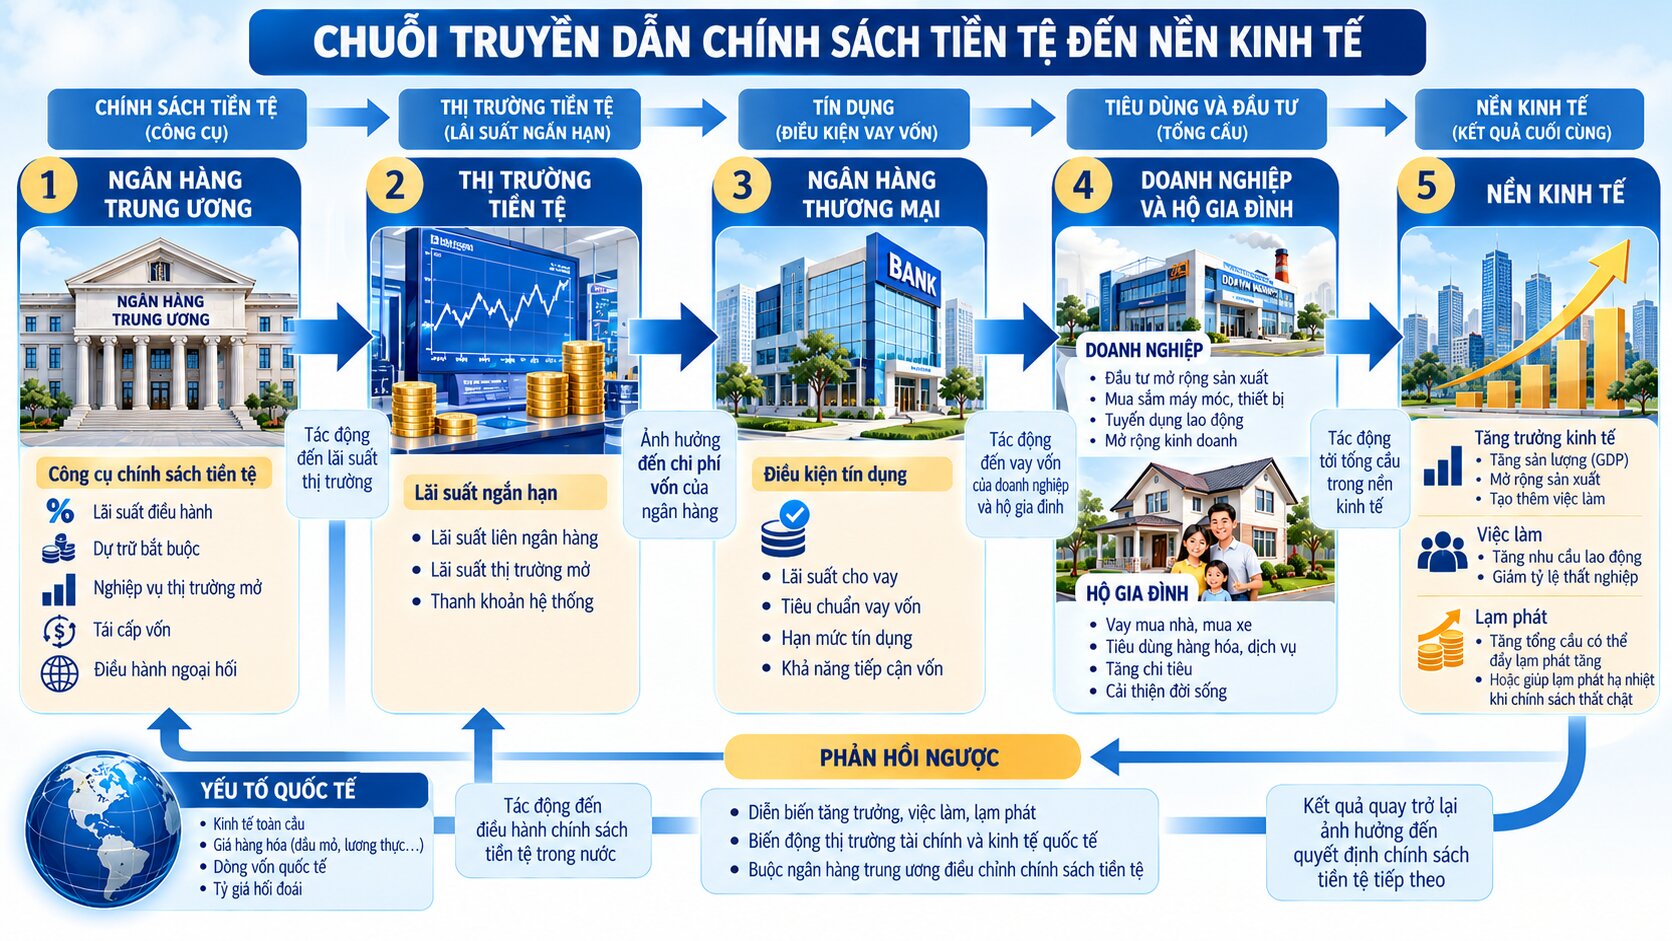
Kênh lãi suất trong cơ chế truyền dẫn chính sách tiền tệ
Kênh lãi suất là một trong những kênh truyền dẫn truyền thống và quan trọng nhất.
Theo cơ chế này, thay đổi trong chính sách tiền tệ ảnh hưởng đến lãi suất thị trường, sau đó tác động đến chi phí vay vốn và quyết định chi tiêu của doanh nghiệp, hộ gia đình.
Khi ngân hàng trung ương giảm lãi suất
Nếu chính sách nới lỏng được truyền dẫn hiệu quả, lãi suất cho vay có thể giảm, khiến một số dự án đầu tư trở nên hấp dẫn hơn.
Doanh nghiệp có thể tăng đầu tư vào máy móc, công nghệ và năng lực sản xuất. Người dân có thể cân nhắc tăng chi tiêu cho các hàng hóa có giá trị lớn.
Trong điều kiện các yếu tố khác không đổi, tổng cầu có thể được hỗ trợ và sản lượng thực tế tăng trong ngắn hạn.
Mô hình minh họa cho thấy một cơ chế truyền dẫn lãi suất trong chính sách tiền tệ mở rộng hoặc thắt chặt. Đây là mô hình kinh tế học giản lược, không phản ánh toàn bộ các kênh truyền dẫn trong thực tế.
Khi ngân hàng trung ương tăng lãi suất
Khi lãi suất điều hành tăng, chi phí huy động vốn và cho vay có thể tăng theo.
Doanh nghiệp phải cân nhắc kỹ hơn trước khi thực hiện các dự án đầu tư. Người dân cũng có thể hạn chế vay tiêu dùng hoặc tăng tiết kiệm.
Nếu tổng cầu tăng chậm lại, áp lực lạm phát có thể giảm theo thời gian.
Vai trò của lãi suất thực
Lãi suất thực phản ánh chi phí vay vốn sau khi xét đến yếu tố lạm phát.
Có thể biểu diễn gần đúng:

Trong đó, r là lãi suất thực kỳ vọng, i là lãi suất danh nghĩa và e là tỷ lệ lạm phát kỳ vọng.
Ví dụ, nếu lãi suất danh nghĩa là 8% và lạm phát kỳ vọng là 4%, lãi suất thực kỳ vọng xấp xỉ 4%.
Điều này cho thấy tác động của chính sách tiền tệ không chỉ phụ thuộc vào lãi suất danh nghĩa mà còn liên quan đến kỳ vọng lạm phát.
Kênh tín dụng ngân hàng và khả năng tiếp cận vốn
Bên cạnh lãi suất, chính sách tiền tệ còn truyền dẫn thông qua khả năng cung ứng tín dụng của hệ thống ngân hàng.
Kênh tín dụng đặc biệt quan trọng tại những nền kinh tế mà doanh nghiệp phụ thuộc nhiều vào vốn vay ngân hàng.
Kênh cho vay của ngân hàng
Khi điều kiện tiền tệ thay đổi, ngân hàng thương mại có thể điều chỉnh khả năng và mức độ sẵn sàng cấp tín dụng.
Trong giai đoạn thắt chặt, chi phí huy động vốn cao hơn hoặc thanh khoản hạn chế có thể khiến ngân hàng tăng cường thẩm định và kiểm soát rủi ro.
Ngược lại, điều kiện thanh khoản thuận lợi có thể hỗ trợ hoạt động cho vay nếu ngân hàng có đủ vốn, khách hàng đáp ứng tiêu chuẩn và nhu cầu vay vốn tồn tại.
Kênh bảng cân đối kế toán
Chính sách tiền tệ còn ảnh hưởng đến tình hình tài chính của người đi vay.
Ví dụ, khi lãi suất tăng, chi phí trả nợ của doanh nghiệp có thể lớn hơn, làm giảm dòng tiền còn lại để phục vụ hoạt động sản xuất.
Nếu giá tài sản bảo đảm giảm, khả năng vay vốn cũng có thể bị ảnh hưởng.
Ngược lại, khi điều kiện tài chính được cải thiện, doanh nghiệp có thể dễ dàng đáp ứng yêu cầu tín dụng hơn.
Đây là một phần của cơ chế khuếch đại tài chính, khi biến động kinh tế và điều kiện tín dụng tác động qua lại.
Vì sao tín dụng không tăng dù lãi suất giảm?
Lãi suất thấp không đồng nghĩa với việc doanh nghiệp luôn muốn vay thêm.
Nếu triển vọng tiêu thụ hàng hóa yếu, doanh nghiệp có thể hoãn đầu tư. Trong khi đó, ngân hàng vẫn phải kiểm soát rủi ro nợ xấu và duy trì các tỷ lệ an toàn.
Do vậy, hiệu quả truyền dẫn qua kênh tín dụng phụ thuộc đồng thời vào phía cung vốn và nhu cầu vay vốn.
Kênh tỷ giá hối đoái và hoạt động xuất nhập khẩu
Kênh tỷ giá phản ánh cách chính sách tiền tệ ảnh hưởng đến giá trị đồng nội tệ so với ngoại tệ, từ đó tác động đến thương mại quốc tế và mức giá trong nước.
Chính sách tiền tệ tác động đến tỷ giá như thế nào?
Khi lãi suất trong nước tăng tương đối so với nước ngoài, tài sản bằng đồng nội tệ có thể trở nên hấp dẫn hơn đối với một số nhà đầu tư.
Trong những điều kiện phù hợp, dòng vốn và nhu cầu nắm giữ đồng nội tệ có thể tăng, tạo áp lực tăng giá đồng tiền.
Ngược lại, lãi suất thấp hơn có thể góp phần tạo áp lực giảm giá nội tệ.
Tuy nhiên, tỷ giá còn phụ thuộc vào kỳ vọng, cán cân thanh toán, mức độ kiểm soát vốn, chính sách ngoại hối và diễn biến thị trường quốc tế.
Tác động đến xuất khẩu và nhập khẩu
Khi đồng nội tệ giảm giá, hàng hóa xuất khẩu có thể trở nên cạnh tranh hơn về giá trên thị trường quốc tế, nếu các yếu tố khác không đổi.
Trong khi đó, chi phí nhập khẩu tính bằng nội tệ có thể tăng, đặc biệt đối với nguyên liệu, nhiên liệu và thiết bị sản xuất.
Nếu doanh nghiệp phụ thuộc nhiều vào nguyên liệu nhập khẩu, đồng nội tệ giảm giá có thể làm tăng chi phí đầu vào.
Do đó, tác động của tỷ giá đến tăng trưởng và lạm phát không hoàn toàn theo một chiều.
Truyền dẫn tỷ giá vào lạm phát
Sự thay đổi của tỷ giá có thể ảnh hưởng đến giá hàng nhập khẩu, chi phí sản xuất và giá tiêu dùng.
Mức độ truyền dẫn phụ thuộc vào cơ cấu nhập khẩu, khả năng điều chỉnh giá của doanh nghiệp và mức độ ổn định kỳ vọng lạm phát.
Tại các nền kinh tế có độ mở thương mại cao, kênh tỷ giá thường cần được theo dõi cùng với kênh lãi suất và tín dụng.
Kênh giá tài sản và hiệu ứng tài sản
Chính sách tiền tệ cũng có thể tác động đến giá cổ phiếu, trái phiếu, bất động sản và các loại tài sản tài chính khác.
Tác động đến thị trường trái phiếu
Khi lãi suất thị trường tăng, giá trái phiếu có lãi suất cố định thường chịu áp lực giảm.
Ngược lại, khi lợi suất yêu cầu giảm, giá các trái phiếu hiện hữu có thể tăng.
Biến động này ảnh hưởng đến giá trị danh mục đầu tư và điều kiện huy động vốn trên thị trường tài chính.
Tác động đến cổ phiếu và bất động sản
Lãi suất thấp hơn có thể làm giảm tỷ lệ chiết khấu được sử dụng để định giá tài sản, qua đó hỗ trợ giá trị hiện tại của dòng tiền kỳ vọng.
Chi phí vay vốn thấp hơn cũng có thể tác động đến nhu cầu đầu tư bất động sản và các tài sản khác.
Tuy nhiên, giá tài sản còn phụ thuộc vào lợi nhuận doanh nghiệp, triển vọng kinh tế, cung cầu và mức độ chấp nhận rủi ro.
Hiệu ứng tài sản đối với tiêu dùng
Khi giá trị tài sản của hộ gia đình tăng, một số người có thể cảm thấy tình hình tài chính tốt hơn và sẵn sàng chi tiêu nhiều hơn.
Ngược lại, giá tài sản giảm có thể khiến họ thận trọng hơn.
Đây được gọi là hiệu ứng tài sản, nhưng mức độ ảnh hưởng không giống nhau giữa các nhóm thu nhập và loại tài sản.
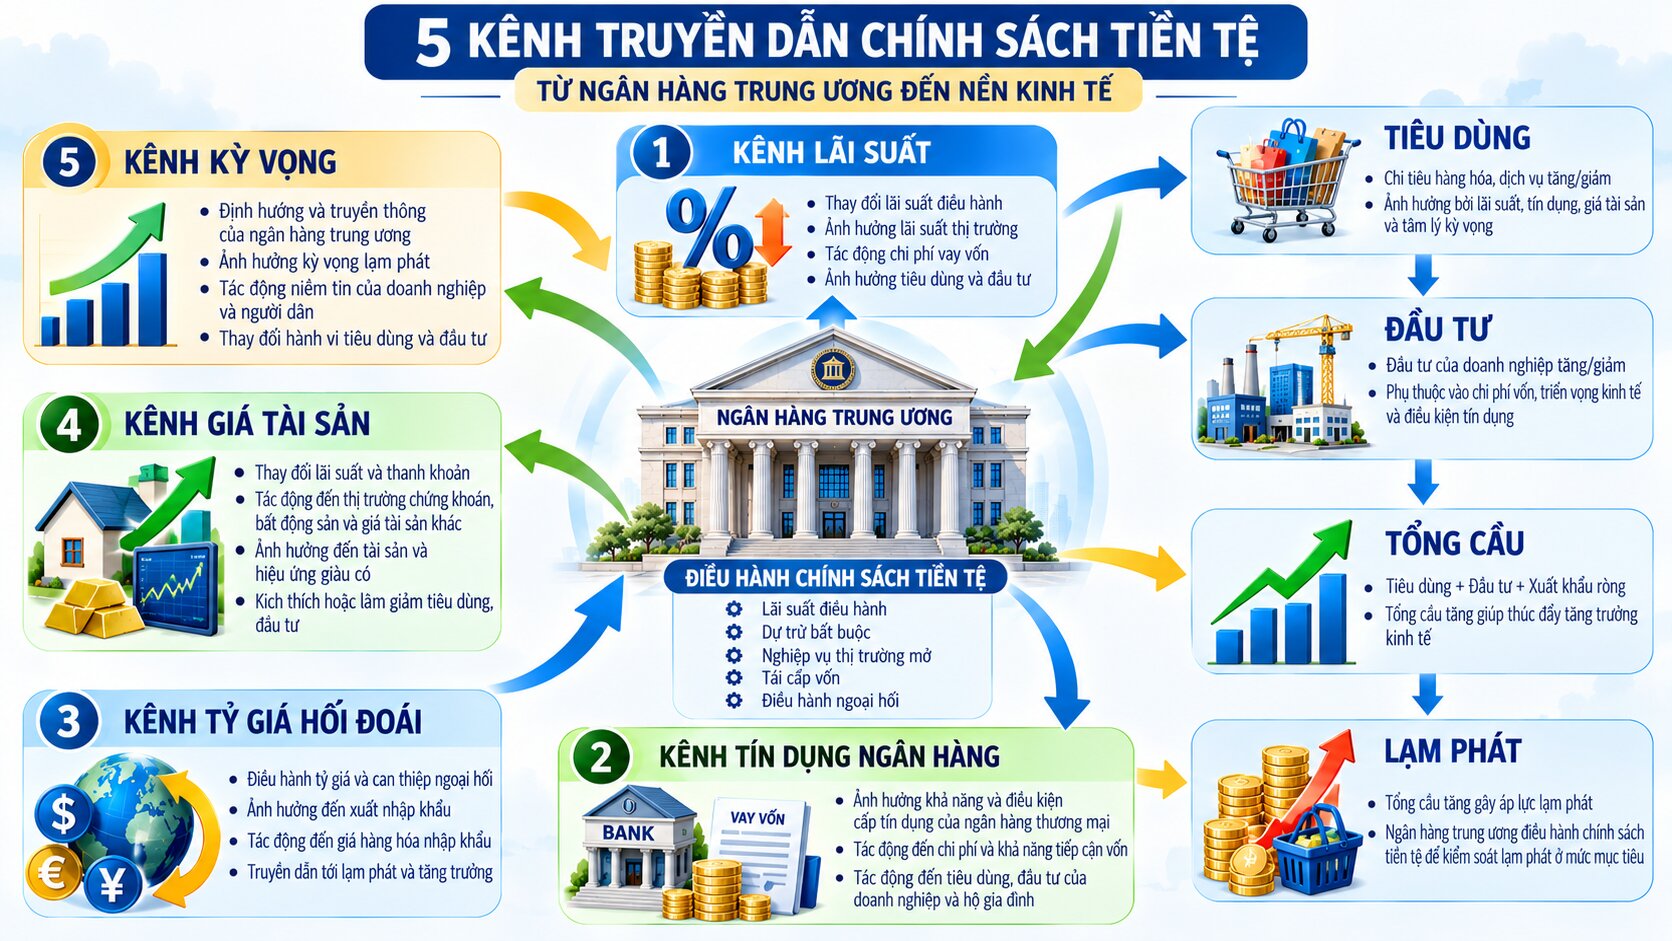
Kênh kỳ vọng và vai trò truyền thông của ngân hàng trung ương
Kỳ vọng là một yếu tố quan trọng trong cơ chế truyền dẫn chính sách tiền tệ hiện đại.
Doanh nghiệp, nhà đầu tư và người dân không chỉ phản ứng với chính sách hiện tại mà còn điều chỉnh hành vi dựa trên dự đoán về lãi suất, lạm phát và triển vọng kinh tế trong tương lai.
Kỳ vọng lãi suất
Nếu thị trường tin rằng ngân hàng trung ương sẽ duy trì lãi suất thấp trong thời gian dài, lợi suất trái phiếu kỳ hạn dài có thể chịu ảnh hưởng ngay cả khi lãi suất hiện tại chưa thay đổi.
Ngược lại, tín hiệu về khả năng tăng lãi suất có thể khiến các điều kiện tài chính thắt chặt trước khi quyết định chính thức được ban hành.
Kỳ vọng lạm phát
Khi người dân tin rằng lạm phát sẽ tăng mạnh, họ có thể thay đổi quyết định mua sắm, tiết kiệm và đàm phán tiền lương.
Doanh nghiệp cũng có thể điều chỉnh giá bán dựa trên dự kiến về chi phí tương lai.
Vì vậy, việc duy trì kỳ vọng lạm phát ổn định giúp chính sách tiền tệ phát huy hiệu quả tốt hơn.
Vai trò của truyền thông chính sách
Thông điệp rõ ràng và nhất quán của ngân hàng trung ương có thể giúp thị trường hiểu mục tiêu điều hành.
Tuy nhiên, hiệu quả phụ thuộc vào mức độ tin cậy của cơ quan điều hành và khả năng thực hiện các cam kết.
Truyền thông chính sách không thể thay thế hoàn toàn những hành động điều hành thực tế.
Độ trễ trong cơ chế truyền dẫn chính sách tiền tệ
Một đặc điểm quan trọng của chính sách tiền tệ là tác động thường xuất hiện với độ trễ.
Sau khi ngân hàng trung ương thay đổi công cụ điều hành, thị trường tài chính có thể phản ứng nhanh, nhưng tiêu dùng, đầu tư và lạm phát thường cần thêm thời gian để điều chỉnh.
Độ trễ trên thị trường tài chính
Lãi suất liên ngân hàng, lợi suất trái phiếu và tỷ giá có thể phản ứng trong thời gian ngắn nếu thông tin chính sách tạo ra bất ngờ cho thị trường.
Tuy nhiên, mức độ phản ứng còn phụ thuộc vào việc quyết định đó đã được dự đoán trước hay chưa.
Độ trễ trong hoạt động tín dụng
Lãi suất cho vay thường thay đổi chậm hơn do ngân hàng phải cân nhắc chi phí huy động, kỳ hạn hợp đồng và chính sách kinh doanh.
Ngoài ra, các khoản vay hiện hữu có thể sử dụng lãi suất cố định hoặc cơ chế điều chỉnh theo chu kỳ.
Vì vậy, tác động đến chi phí vay vốn thực tế của doanh nghiệp và hộ gia đình có thể xuất hiện không đồng đều.
Độ trễ đối với sản lượng và lạm phát
Doanh nghiệp cần thời gian để điều chỉnh kế hoạch đầu tư, sản xuất và tuyển dụng.
Trong khi đó, giá hàng hóa và dịch vụ chịu ảnh hưởng của hợp đồng, chi phí đầu vào, cạnh tranh và kỳ vọng.
Tác động đầy đủ của chính sách tiền tệ đến lạm phát có thể kéo dài nhiều quý, thậm chí lâu hơn tùy nền kinh tế và cú sốc kinh tế.
Không tồn tại một khoảng thời gian cố định áp dụng cho mọi quốc gia và mọi giai đoạn.
Cơ chế truyền dẫn chính sách tiền tệ tại Việt Nam
Tại Việt Nam, Ngân hàng Nhà nước sử dụng nhiều công cụ để điều hành chính sách tiền tệ, bao gồm lãi suất điều hành, nghiệp vụ thị trường mở, tái cấp vốn và dự trữ bắt buộc.
Cơ chế truyền dẫn có những đặc điểm gắn với cấu trúc hệ thống tài chính và mức độ phát triển của thị trường vốn.
Vai trò nổi bật của hệ thống ngân hàng
Tín dụng ngân hàng là nguồn tài trợ quan trọng đối với nhiều doanh nghiệp và hộ gia đình tại Việt Nam.
Vì vậy, những thay đổi trong lãi suất huy động, lãi suất cho vay và điều kiện cấp tín dụng có thể ảnh hưởng đáng kể đến hoạt động kinh tế.
Tuy nhiên, hiệu quả truyền dẫn còn phụ thuộc vào khả năng hấp thụ vốn, chất lượng tài sản ngân hàng và triển vọng kinh doanh.
Sự tương tác giữa lãi suất và tỷ giá
Việt Nam là nền kinh tế có độ mở thương mại lớn, với hoạt động xuất nhập khẩu đóng vai trò quan trọng.
Do đó, điều hành lãi suất cần được xem xét cùng với biến động tỷ giá, dòng vốn quốc tế và điều kiện tài chính toàn cầu.
Khi lãi suất quốc tế thay đổi mạnh, Ngân hàng Nhà nước có thể phải cân nhắc giữa mục tiêu hỗ trợ tăng trưởng, ổn định tỷ giá và kiểm soát lạm phát.
Những yếu tố có thể làm suy yếu truyền dẫn
Cơ chế truyền dẫn chính sách tiền tệ có thể kém hiệu quả khi:
- Nhu cầu tín dụng yếu do doanh nghiệp thiếu đơn hàng hoặc triển vọng kinh doanh không thuận lợi.
- Ngân hàng thận trọng trong cho vay vì rủi ro nợ xấu.
- Chi phí huy động vốn không giảm tương ứng với lãi suất điều hành.
- Thị trường tài chính thiếu chiều sâu hoặc thanh khoản không đồng đều.
- Kỳ vọng lạm phát, tỷ giá và tâm lý thị trường biến động mạnh.
Điều này giải thích vì sao việc giảm lãi suất điều hành không phải lúc nào cũng tạo ra sự phục hồi nhanh của tín dụng và tổng cầu.
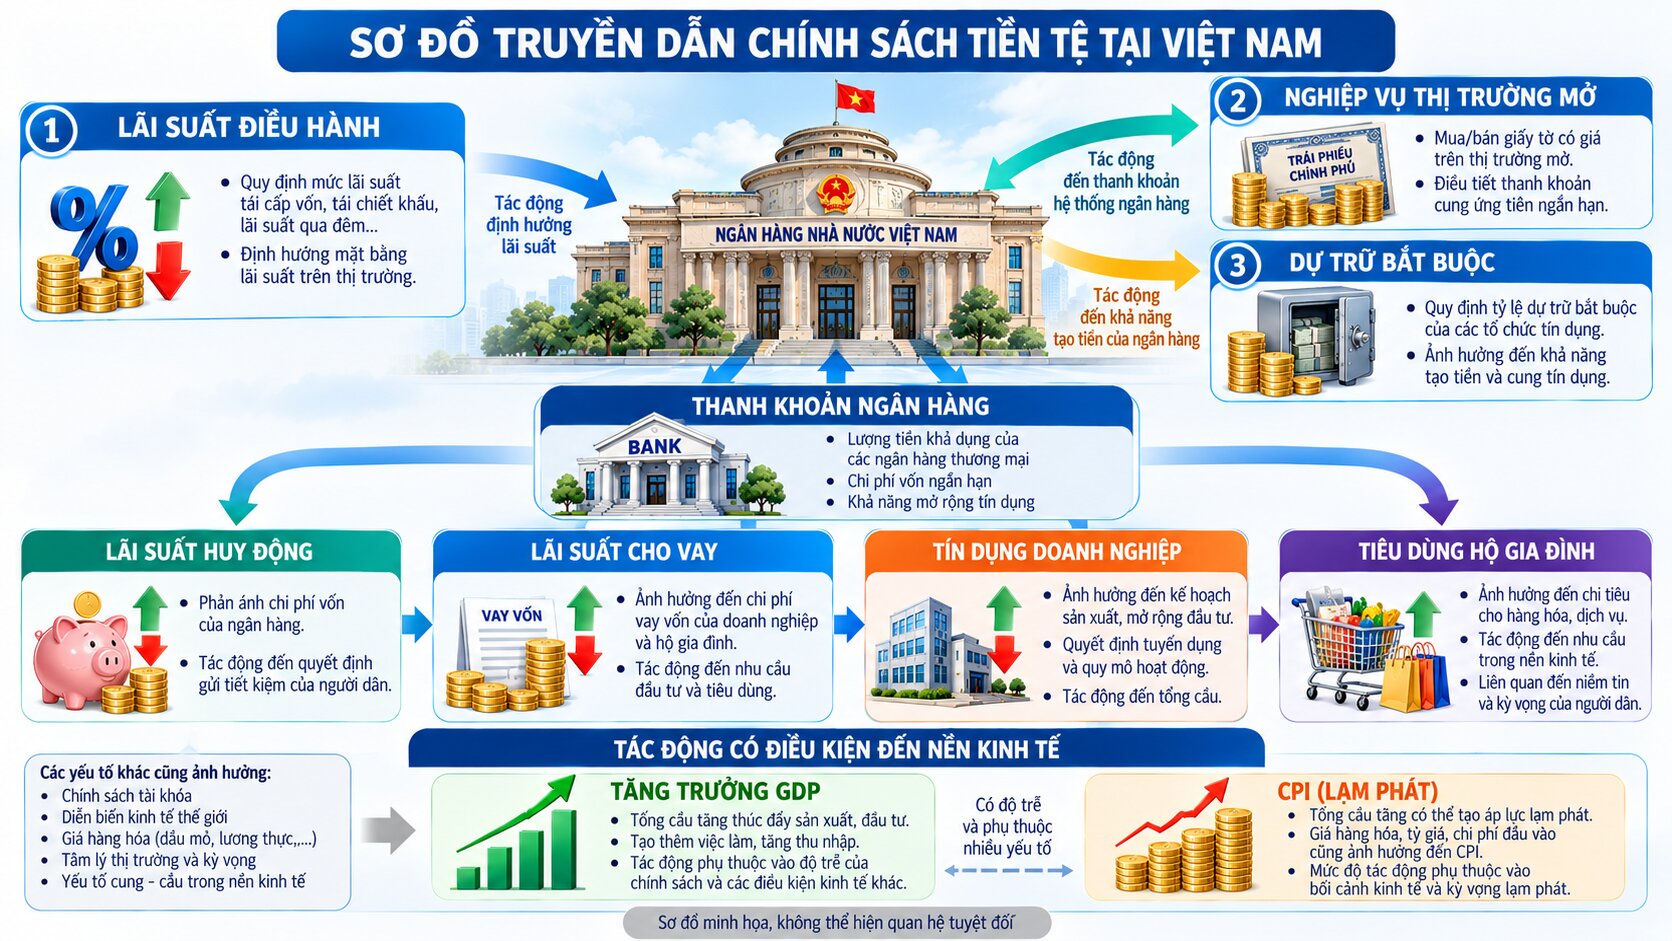
Những câu hỏi thường gặp về cơ chế truyền dẫn chính sách tiền tệ
Có bao nhiêu kênh truyền dẫn chính sách tiền tệ?
Không có một cách phân loại duy nhất. Năm nhóm thường được đề cập gồm kênh lãi suất, tín dụng, tỷ giá, giá tài sản và kỳ vọng.
Một số tài liệu còn phân chia chi tiết kênh tín dụng thành kênh cho vay ngân hàng và kênh bảng cân đối kế toán.
Vì sao giảm lãi suất nhưng tín dụng vẫn tăng chậm?
Nguyên nhân có thể đến từ nhu cầu vay vốn yếu, doanh nghiệp thiếu phương án kinh doanh khả thi, ngân hàng kiểm soát rủi ro hoặc chi phí vốn chưa giảm tương ứng.
Lãi suất chỉ là một trong nhiều yếu tố quyết định hoạt động tín dụng.
Kênh truyền dẫn nào quan trọng nhất tại Việt Nam?
Kênh lãi suất và tín dụng ngân hàng có vai trò đáng chú ý do hệ thống ngân hàng là nguồn cung ứng vốn quan trọng cho nền kinh tế.
Tuy nhiên, kênh tỷ giá và kỳ vọng cũng ngày càng cần được quan tâm trong bối cảnh hội nhập tài chính và thương mại quốc tế.
Chính sách tiền tệ có tác động ngay đến lạm phát không?
Thông thường không. Thị trường tài chính có thể phản ứng nhanh, nhưng tác động đến sản lượng và giá cả thường xuất hiện với độ trễ.
Ngoài ra, lạm phát còn chịu ảnh hưởng của các cú sốc cung, giá năng lượng, thực phẩm và chính sách tài khóa.
Chính sách tiền tệ có luôn kích thích được tăng trưởng không?
Không. Trong điều kiện nhu cầu yếu hoặc hệ thống tài chính gặp khó khăn, nới lỏng tiền tệ có thể không đủ để thúc đẩy đầu tư và tiêu dùng.
Hiệu quả chính sách còn phụ thuộc vào môi trường kinh doanh, năng lực sản xuất và sự phối hợp với các chính sách kinh tế khác.
Kết luận: Vì sao cơ chế truyền dẫn chính sách tiền tệ quan trọng?
Cơ chế truyền dẫn chính sách tiền tệ giải thích cách những quyết định của ngân hàng trung ương ảnh hưởng đến hệ thống tài chính và nền kinh tế thực.
Thông qua các kênh lãi suất, tín dụng, tỷ giá, giá tài sản và kỳ vọng, chính sách tiền tệ có thể làm thay đổi chi phí vốn, khả năng vay mượn, quyết định tiêu dùng và đầu tư, từ đó tác động đến tăng trưởng kinh tế và lạm phát.
Tuy nhiên, quá trình này không diễn ra tức thời hoặc theo một quan hệ cố định. Mức độ truyền dẫn phụ thuộc vào cấu trúc hệ thống tài chính, điều kiện kinh tế, tâm lý thị trường và khả năng phối hợp giữa các chính sách.
Đối với Việt Nam, việc theo dõi đồng thời lãi suất điều hành, lãi suất huy động và cho vay, tăng trưởng tín dụng, tỷ giá và lạm phát giúp đánh giá đầy đủ hơn hiệu quả của chính sách tiền tệ.
Hiểu rõ cơ chế truyền dẫn chính sách tiền tệ không chỉ giúp giải thích các quyết định điều hành của ngân hàng trung ương mà còn hỗ trợ doanh nghiệp, nhà đầu tư và người dân nhận diện những thay đổi trong môi trường tài chính và kinh tế.