Tỷ giá mua vào bán ra là hai mức giá quan trọng thường xuất hiện trên bảng niêm yết ngoại tệ của ngân hàng và các tổ chức được phép kinh doanh ngoại hối. Khi đổi Đô la Mỹ (USD), Euro (EUR), Yên Nhật (JPY) hoặc những đồng tiền khác, việc hiểu đúng tỷ giá mua và tỷ giá bán giúp người giao dịch tính toán số tiền nhận được, xác định chi phí chuyển đổi và hạn chế nhầm lẫn. Tuy nhiên, nhiều người vẫn chưa phân biệt được tỷ giá mua tiền mặt, mua chuyển khoản, bán ra hay lý do giá mua thường thấp hơn giá bán. Bài viết dưới đây sẽ giải thích chi tiết khái niệm, công thức tính, các yếu tố ảnh hưởng và những lưu ý thực tế khi giao dịch ngoại tệ tại Việt Nam.
Tỷ giá mua vào bán ra là gì?
Tỷ giá mua vào bán ra là hai mức giá được ngân hàng hoặc tổ chức kinh doanh ngoại hối niêm yết để thực hiện giao dịch mua và bán một đồng ngoại tệ.
Trong đó, tỷ giá mua vào là mức giá tổ chức niêm yết sẵn sàng trả để mua ngoại tệ từ khách hàng. Ngược lại, tỷ giá bán ra là mức giá khách hàng cần thanh toán để mua ngoại tệ từ tổ chức đó.
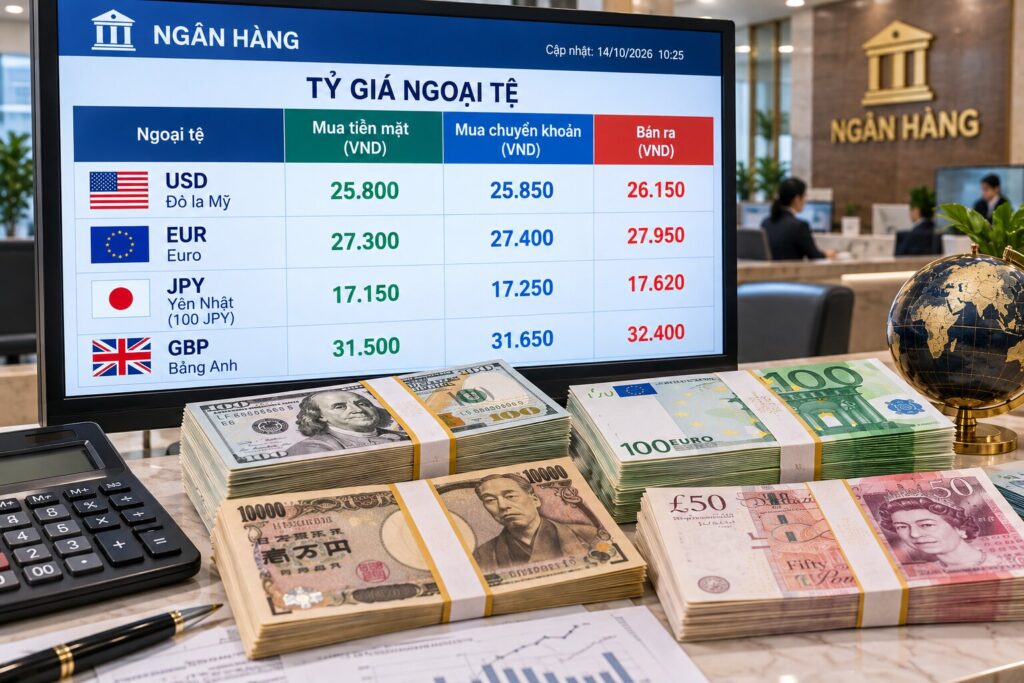
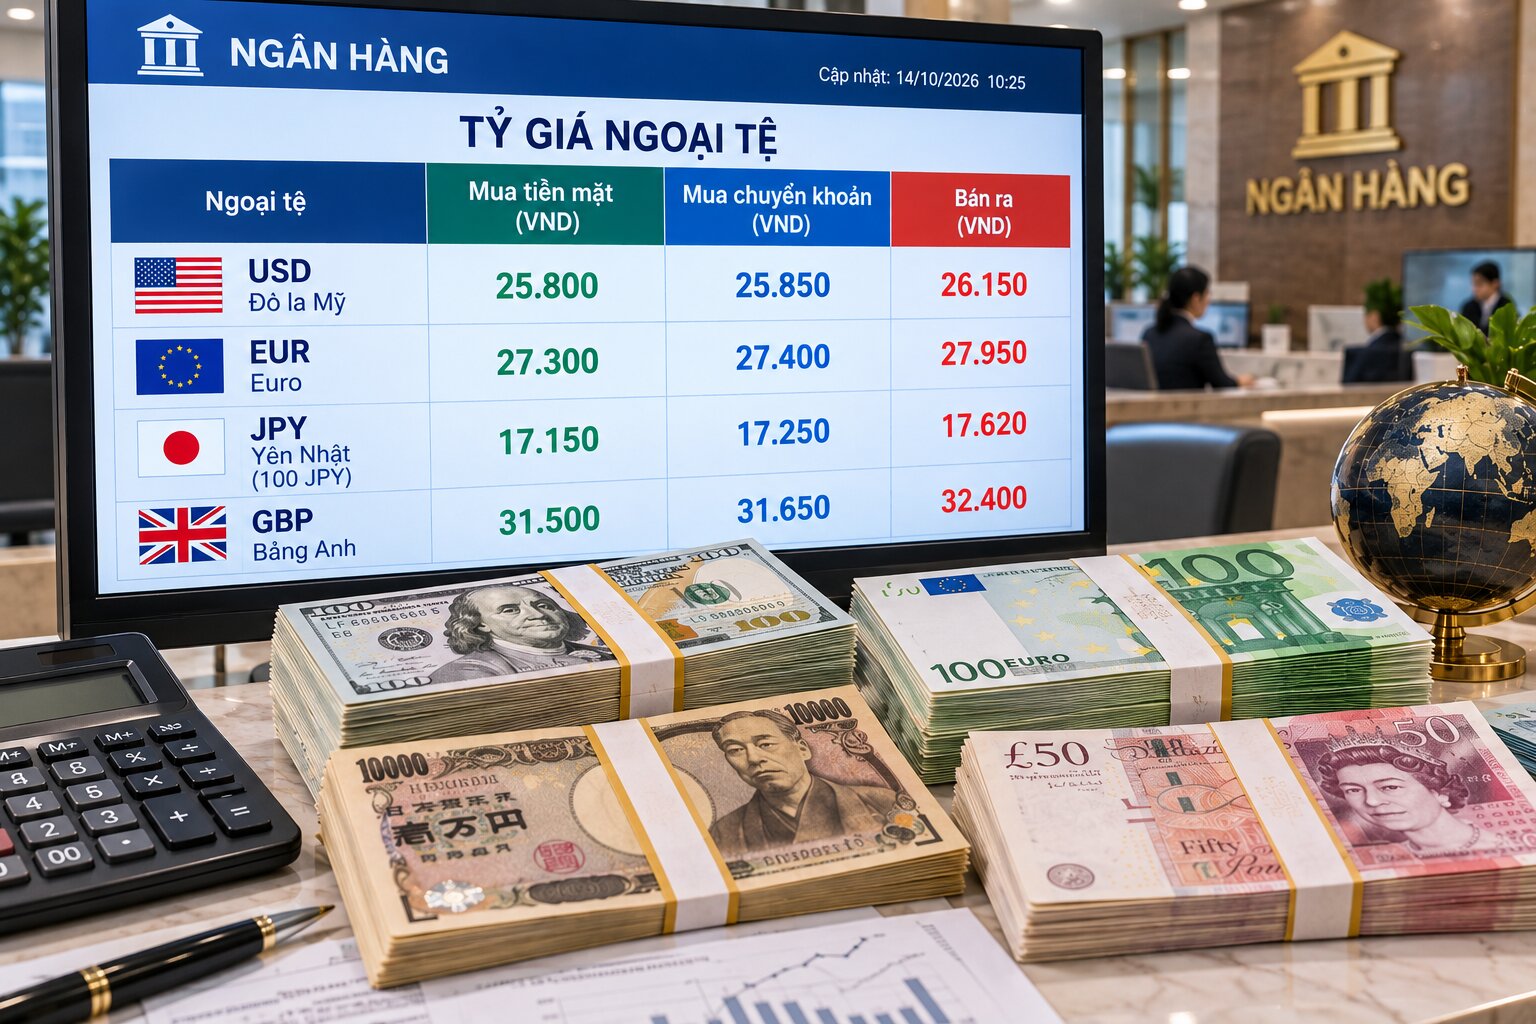
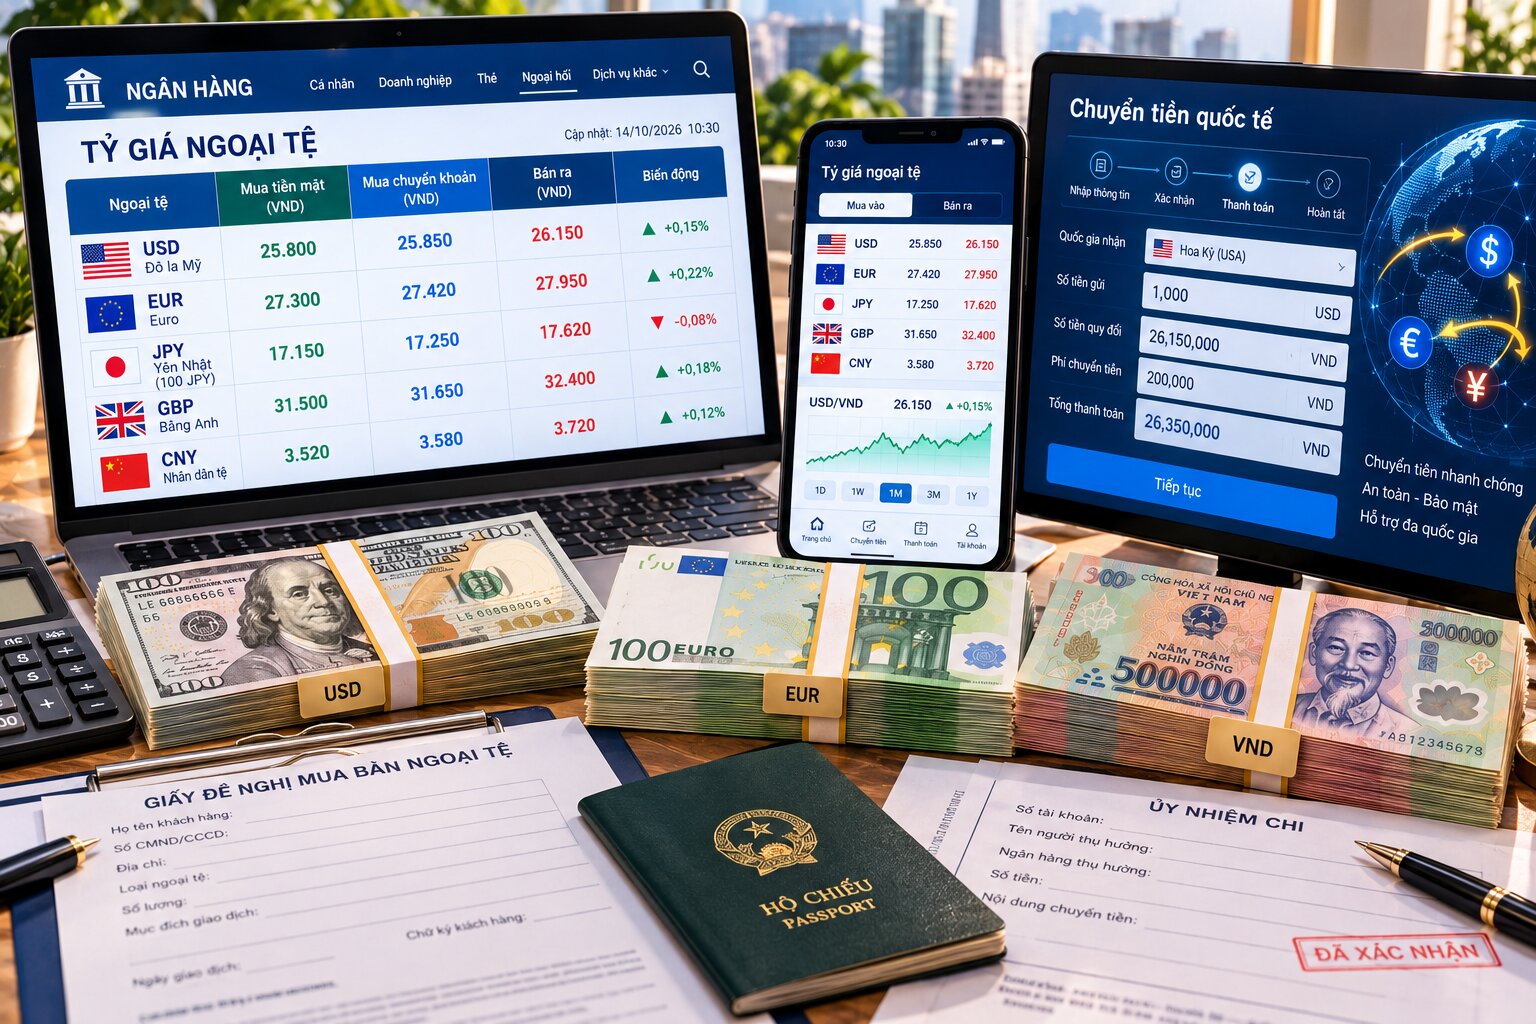
Ví dụ, một ngân hàng niêm yết tỷ giá USD/VND như sau:
| Loại tỷ giá | Mức giá minh họa |
| Mua tiền mặt | 25.800 VND/USD |
| Mua chuyển khoản | 25.850 VND/USD |
| Bán ra | 26.150 VND/USD |
Nếu khách hàng bán 100 USD tiền mặt cho ngân hàng, số tiền nhận được theo tỷ giá minh họa là 2.580.000 đồng.
Nếu khách hàng mua 100 USD từ ngân hàng, số tiền cần thanh toán theo tỷ giá bán là 2.615.000 đồng, chưa tính phí nếu có.
Các con số trên chỉ là ví dụ giả định để giải thích cách tính, không phải tỷ giá thực tế tại thời điểm hiện tại.
Tỷ giá mua vào tiếng Anh là gì?
Tỷ giá mua vào thường được gọi là Bid Rate hoặc Buying Rate.
Đây là mức giá mà ngân hàng hoặc nhà giao dịch ngoại hối sẵn sàng mua đồng tiền được yết giá.
Tỷ giá bán ra tiếng Anh là gì?
Tỷ giá bán ra được gọi là Ask Rate, Offer Rate hoặc Selling Rate.
Đây là mức giá mà ngân hàng hoặc nhà giao dịch sẵn sàng bán đồng tiền được yết giá.
Trong thị trường ngoại hối, cặp thuật ngữ Bid/Ask thường được sử dụng để thể hiện hai phía của báo giá.
Phân biệt tỷ giá mua vào và tỷ giá bán ra
Điểm dễ gây nhầm lẫn nhất là hai khái niệm mua và bán được xác định theo góc nhìn của ngân hàng, không phải của khách hàng.
Nếu ngân hàng niêm yết tỷ giá mua USD, điều đó có nghĩa ngân hàng mua USD từ khách hàng.
Nếu ngân hàng niêm yết tỷ giá bán USD, điều đó có nghĩa ngân hàng bán USD cho khách hàng.
| Tiêu chí | Tỷ giá mua vào | Tỷ giá bán ra |
| Góc nhìn | Ngân hàng mua ngoại tệ | Ngân hàng bán ngoại tệ |
| Khách hàng thực hiện | Bán ngoại tệ | Mua ngoại tệ |
| Mức giá thông thường | Thấp hơn | Cao hơn |
| Ví dụ USD/VND | 25.800 | 26.150 |
| Ứng dụng | Đổi USD sang VND | Đổi VND sang USD |
Khi nào áp dụng tỷ giá mua vào?
Tỷ giá mua vào được sử dụng khi khách hàng bán ngoại tệ cho ngân hàng.
Ví dụ, một người có 500 EUR và muốn đổi sang Đồng Việt Nam. Ngân hàng sẽ áp dụng tỷ giá mua EUR phù hợp với hình thức giao dịch.
Nếu tỷ giá mua EUR là 30.000 VND/EUR, khách hàng nhận được:
500 x 30.000=15.000.000VND
Khi nào áp dụng tỷ giá bán ra?
Tỷ giá bán ra được áp dụng khi khách hàng dùng nội tệ để mua ngoại tệ.
Ví dụ, một người cần mua 1.000 USD để phục vụ chuyến du lịch nước ngoài.
Nếu tỷ giá bán là 26.150 VND/USD, số tiền cần thanh toán là:
1.000 x 26.150=26.150.000VND
Giao dịch thực tế còn phụ thuộc vào điều kiện mua ngoại tệ, hồ sơ và quy định của tổ chức cung cấp dịch vụ.
Các loại tỷ giá mua vào bán ra tại ngân hàng
Bảng tỷ giá ngân hàng thường không chỉ có hai cột mua và bán. Một số ngân hàng phân biệt thêm hình thức tiền mặt và chuyển khoản.
Tỷ giá mua tiền mặt
Tỷ giá mua tiền mặt là mức giá ngân hàng áp dụng khi khách hàng bán ngoại tệ dưới dạng tiền giấy hoặc tiền xu được ngân hàng chấp nhận.
Ví dụ, khách hàng mang tờ 100 USD đến ngân hàng để đổi sang VND.
Ngân hàng sẽ kiểm tra tình trạng tờ tiền, tính hợp lệ và những điều kiện tiếp nhận trước khi thực hiện giao dịch.
Tỷ giá mua tiền mặt có thể thấp hơn tỷ giá mua chuyển khoản do chi phí kiểm đếm, bảo quản, vận chuyển và xử lý tiền mặt.
Tỷ giá mua chuyển khoản
Tỷ giá mua chuyển khoản được áp dụng khi ngân hàng mua ngoại tệ từ số dư hoặc nguồn tiền chuyển khoản phù hợp của khách hàng.
Ví dụ, một doanh nghiệp nhận doanh thu xuất khẩu bằng USD vào tài khoản ngoại tệ và bán USD cho ngân hàng để nhận VND.
Ngân hàng có thể áp dụng tỷ giá mua chuyển khoản theo báo giá tại thời điểm giao dịch.
Trong nhiều trường hợp, tỷ giá mua chuyển khoản cao hơn tỷ giá mua tiền mặt, nhưng mức chênh lệch phụ thuộc từng ngân hàng và đồng tiền.
Tỷ giá bán tiền mặt và bán chuyển khoản
Một số ngân hàng công bố riêng tỷ giá bán tiền mặt và tỷ giá bán chuyển khoản. Một số khác chỉ hiển thị một cột bán hoặc có báo giá riêng theo kênh giao dịch.
Khi mua ngoại tệ để nhận tiền mặt, khách hàng cần kiểm tra ngân hàng có cung cấp loại ngoại tệ và mệnh giá mong muốn hay không.
Đối với thanh toán chuyển khoản quốc tế, ngoài tỷ giá bán, khách hàng còn có thể phải chịu phí chuyển tiền và những chi phí liên quan.
Vì sao tỷ giá mua vào luôn thấp hơn tỷ giá bán ra?
Trong báo giá ngoại hối thông thường, tỷ giá mua vào thấp hơn tỷ giá bán ra. Khoảng chênh lệch này được gọi là Bid-Ask Spread.
Chênh lệch tỷ giá phản ánh chi phí giao dịch, rủi ro thị trường, điều kiện thanh khoản và biên lợi nhuận mà tổ chức kinh doanh ngoại hối đặt ra.
Chi phí hoạt động của ngân hàng
Ngân hàng phải duy trì hệ thống giao dịch, nhân sự, công nghệ và các hoạt động kiểm soát rủi ro.
Đối với ngoại tệ tiền mặt, ngân hàng còn phát sinh chi phí bảo quản, kiểm đếm và vận chuyển.
Những chi phí này có thể được phản ánh một phần vào mức chênh lệch mua bán.
Rủi ro biến động tỷ giá
Tỷ giá ngoại tệ có thể thay đổi trong thời gian ngắn.
Khi mua ngoại tệ từ khách hàng, ngân hàng có thể phải đối mặt với rủi ro giá thị trường giảm trước khi bán lại hoặc cân đối trạng thái ngoại hối.
Chênh lệch mua bán là một trong những công cụ hỗ trợ quản lý rủi ro đó.
Thanh khoản của từng đồng tiền
Những đồng tiền được giao dịch phổ biến thường có thị trường thanh khoản tốt hơn.
Ngược lại, các đồng tiền ít được giao dịch có thể có chênh lệch mua bán lớn hơn vì việc tìm kiếm đối tác và cân đối nguồn ngoại tệ khó khăn hơn.
Tuy nhiên, mức chênh lệch cụ thể còn phụ thuộc vào thị trường, thời điểm và chính sách của từng tổ chức.
Cách tính chênh lệch tỷ giá mua vào bán ra
Chênh lệch tỷ giá là phần hiệu giữa giá bán và giá mua cùng một đồng tiền, cùng điều kiện báo giá.
Công thức:
Spread=Tỷgiábán-Tỷgiámua
Ví dụ:
- Tỷ giá mua USD: 25.800 VND/USD.
- Tỷ giá bán USD: 26.150 VND/USD.
Chênh lệch là:
26.150-25.800=350VND/USD
Điều này có nghĩa mức giá bán cao hơn mức giá mua 350 đồng cho mỗi USD.
Chênh lệch tỷ giá có phải lợi nhuận ngân hàng không?
Không hoàn toàn.
Khoảng chênh lệch niêm yết không đồng nghĩa với lợi nhuận ròng mà ngân hàng thu được.
Ngân hàng còn phải chịu chi phí hoạt động, phòng ngừa rủi ro, biến động giá và những chi phí liên quan.
Do đó, không thể lấy toàn bộ chênh lệch tỷ giá nhân với khối lượng giao dịch rồi mặc định đó là lợi nhuận thực tế.
Cách tính tiền khi mua bán ngoại tệ
Hiểu công thức quy đổi giúp người dùng chủ động dự tính chi phí trước khi thực hiện giao dịch.
Cách tính khi bán USD cho ngân hàng
Khi bán ngoại tệ, số tiền nội tệ nhận được được tính bằng:
\[ \text{VND nhận được}=\text{Số USD bán}\times\text{Tỷ giá mua} \]
Ví dụ, khách hàng bán 2.000 USD với tỷ giá mua 25.800 VND/USD:
2.000 x 25.800=51.600.000VND
Khách hàng nhận được 51,6 triệu đồng, giả định không phát sinh phí.
Cách tính khi mua USD từ ngân hàng
Khi mua ngoại tệ, số tiền nội tệ cần thanh toán là:
\[ \text{VND cần trả}=\text{Số USD mua}\times\text{Tỷ giá bán} \]
Nếu mua 2.000 USD với tỷ giá bán 26.150 VND/USD:
2.000 x 26.150=52.300.000VND
Số tiền cần thanh toán là 52,3 triệu đồng, chưa tính phí nếu có.
Nếu mua rồi bán ngay thì mất bao nhiêu?
Giả sử khách hàng mua 2.000 USD với tỷ giá 26.150 VND/USD, sau đó bán lại ngay với tỷ giá 25.800 VND/USD.
Chi phí chênh lệch là:
2.000(26.150-25.800)=700.000VND
Như vậy, khách hàng chịu khoản chênh lệch 700.000 đồng nếu tỷ giá không thay đổi và không có chi phí khác.
Đây là lý do người giao dịch cần quan tâm đến cả tỷ giá mua và bán, thay vì chỉ xem một mức giá.
Những yếu tố ảnh hưởng đến tỷ giá mua vào bán ra
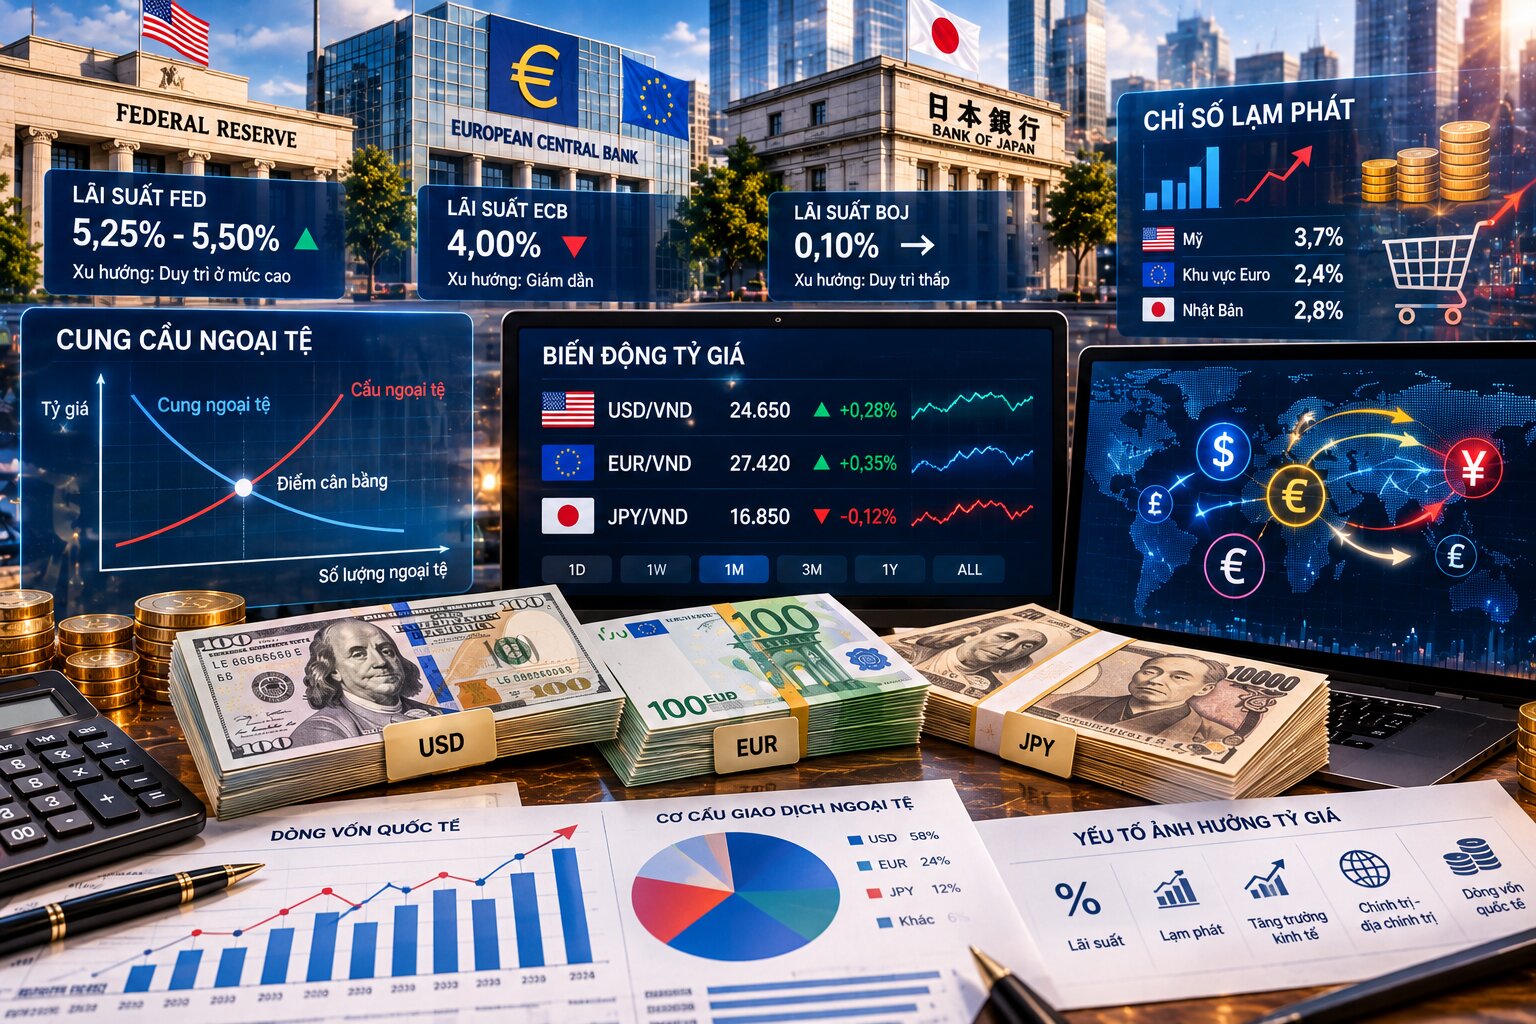
Tỷ giá ngoại tệ thay đổi theo cung cầu thị trường, chính sách kinh tế và những diễn biến tài chính quốc tế.
Cung và cầu ngoại tệ
Khi nhu cầu mua USD tăng, tỷ giá USD/VND có thể chịu áp lực tăng nếu các yếu tố khác không đổi.
Ngược lại, nguồn cung USD lớn từ xuất khẩu, đầu tư hoặc các dòng vốn khác có thể góp phần giảm áp lực tỷ giá.
Tác động thực tế còn phụ thuộc vào chính sách điều hành và diễn biến thị trường.
Lãi suất và chính sách tiền tệ
Chênh lệch lãi suất giữa các đồng tiền có thể ảnh hưởng đến dòng vốn và nhu cầu nắm giữ ngoại tệ.
Ví dụ, thay đổi lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) có thể tác động đến giá trị USD trên thị trường quốc tế.
Tuy nhiên, tỷ giá không chỉ phụ thuộc vào lãi suất mà còn chịu ảnh hưởng của kỳ vọng kinh tế và mức độ rủi ro.
Lạm phát
Lạm phát ảnh hưởng đến sức mua và giá trị tương đối của các đồng tiền.
Trong dài hạn, sự khác biệt về lạm phát giữa hai nền kinh tế có thể tạo áp lực điều chỉnh tỷ giá.
Tuy nhiên, tỷ giá ngắn hạn còn chịu tác động của dòng vốn, tâm lý thị trường và chính sách tiền tệ.
Tình hình kinh tế và địa chính trị
Những biến động lớn về kinh tế, thương mại hoặc địa chính trị có thể khiến nhà đầu tư thay đổi danh mục tài sản.
Điều này tác động đến nhu cầu đối với các đồng tiền quốc tế và mức độ biến động trên thị trường ngoại hối.
Khi rủi ro thị trường tăng cao, ngân hàng cũng có thể điều chỉnh chênh lệch mua bán để phản ánh điều kiện giao dịch.
Phân biệt tỷ giá mua bán với tỷ giá trung tâm
Tại Việt Nam, tỷ giá trung tâm do Ngân hàng Nhà nước công bố có vai trò trong cơ chế điều hành tỷ giá USD/VND.
Tuy nhiên, tỷ giá trung tâm không phải mức giá mà mọi khách hàng có thể trực tiếp mua hoặc bán USD tại ngân hàng.
| Tiêu chí | Tỷ giá trung tâm | Tỷ giá mua bán ngân hàng |
| Chủ thể công bố | Ngân hàng Nhà nước Việt Nam | Ngân hàng thương mại |
| Vai trò | Tham chiếu trong cơ chế điều hành tỷ giá | Báo giá giao dịch ngoại tệ |
| Số mức giá | Một mức tỷ giá trung tâm | Có mức mua và bán |
| Áp dụng | Theo cơ chế quản lý tỷ giá | Theo điều kiện giao dịch của ngân hàng |
Tỷ giá mua bán của ngân hàng thương mại được xác định trong khuôn khổ quy định quản lý ngoại hối và cơ chế điều hành của Ngân hàng Nhà nước.
Tỷ giá trung tâm có phải tỷ giá thị trường không?
Không hoàn toàn.
Tỷ giá trung tâm là một mức tỷ giá do cơ quan quản lý công bố theo cơ chế điều hành.
Trong khi đó, tỷ giá giao dịch thực tế tại ngân hàng phản ánh báo giá mua bán và các điều kiện cụ thể.
Vì vậy, khi cần đổi ngoại tệ, người dùng nên tham khảo tỷ giá mua bán tại tổ chức được phép giao dịch thay vì chỉ dựa vào tỷ giá trung tâm.
Tỷ giá ngân hàng và tỷ giá thị trường tự do khác nhau như thế nào?
Tại Việt Nam, người dân có thể bắt gặp nhiều mức tỷ giá được công bố trên các trang thông tin tài chính.
Tuy nhiên, không phải mọi mức tỷ giá đều có thể được sử dụng để thực hiện giao dịch hợp pháp.
Tỷ giá tại ngân hàng
Ngân hàng thương mại được phép cung cấp dịch vụ ngoại hối theo phạm vi hoạt động được cấp phép.
Tỷ giá có thể khác nhau giữa các ngân hàng, giữa hình thức tiền mặt và chuyển khoản, cũng như giữa các thời điểm giao dịch.
Tỷ giá tại tổ chức được phép đổi ngoại tệ
Một số tổ chức được cấp phép hoạt động đổi ngoại tệ theo quy định.
Khách hàng cần kiểm tra phạm vi dịch vụ và điều kiện giao dịch của từng tổ chức.
Tỷ giá thị trường tự do
Tỷ giá thị trường tự do thường được nhắc đến để mô tả mức giá giao dịch ngoại tệ ngoài hệ thống ngân hàng chính thức.
Tuy nhiên, việc mua bán ngoại tệ tại các địa điểm không được phép có thể vi phạm quy định pháp luật.
Do đó, người dùng nên lựa chọn ngân hàng hoặc tổ chức được cấp phép để bảo đảm tính hợp pháp và an toàn của giao dịch.
Cách xem bảng tỷ giá mua vào bán ra chính xác
Khi xem bảng tỷ giá, người dùng cần chú ý không chỉ đến con số mà còn đến đơn vị và hình thức giao dịch.
Xác định đúng đồng tiền
Mỗi ngoại tệ có mã ISO riêng, chẳng hạn:
| Mã tiền tệ | Tên đồng tiền |
| USD | Đô la Mỹ |
| EUR | Euro |
| JPY | Yên Nhật |
| GBP | Bảng Anh |
| CNY | Nhân dân tệ |
| AUD | Đô la Úc |
| CAD | Đô la Canada |
| CHF | Franc Thụy Sĩ |
Một số ngân hàng có thể hiển thị tỷ giá theo đơn vị khác nhau. Ví dụ, tỷ giá JPY có thể được công bố theo 1 JPY hoặc 100 JPY tùy cách trình bày.
Vì vậy, cần kiểm tra đơn vị yết giá trước khi tính toán.
Kiểm tra thời gian cập nhật
Tỷ giá ngân hàng có thể thay đổi nhiều lần trong ngày.
Mức giá hiển thị trên website có thể khác với báo giá tại thời điểm ngân hàng xác nhận giao dịch.
Đối với giao dịch có giá trị lớn, khách hàng nên kiểm tra trực tiếp mức tỷ giá được áp dụng.
Xác định đúng hình thức mua bán
Nếu bán ngoại tệ tiền mặt, cần xem cột mua tiền mặt.
Nếu bán ngoại tệ từ tài khoản, cần xem tỷ giá mua chuyển khoản.
Nếu mua ngoại tệ, cần xem tỷ giá bán phù hợp với phương thức nhận tiền.
Việc chọn sai cột có thể khiến số tiền dự tính khác với số tiền giao dịch thực tế.
Kinh nghiệm đổi ngoại tệ hạn chế chi phí
Khi có nhu cầu mua bán ngoại tệ, việc so sánh tỷ giá và lựa chọn phương thức giao dịch phù hợp có thể giúp tiết kiệm chi phí.
So sánh tỷ giá giữa các ngân hàng
Các ngân hàng có thể niêm yết mức tỷ giá khác nhau.
Nếu cần bán USD, người dùng thường có lợi hơn khi lựa chọn mức tỷ giá mua cao hơn, với điều kiện giao dịch và phí tương đương.
Ngược lại, khi cần mua USD, mức tỷ giá bán thấp hơn thường giúp giảm số tiền VND phải thanh toán.
Xem xét phí giao dịch
Tỷ giá niêm yết chưa chắc phản ánh toàn bộ chi phí.
Một số giao dịch có thể phát sinh phí chuyển tiền quốc tế, phí ngân hàng trung gian hoặc những khoản phí khác.
Vì vậy, nên so sánh tổng số tiền thực nhận hoặc tổng chi phí phải trả.
Kiểm tra điều kiện mua ngoại tệ
Tại Việt Nam, việc mua ngoại tệ từ ngân hàng có thể yêu cầu chứng từ chứng minh mục đích sử dụng hợp pháp tùy loại giao dịch.
Người dùng nên chuẩn bị hồ sơ theo hướng dẫn của ngân hàng để tránh mất thời gian.
Bảo quản ngoại tệ tiền mặt
Ngoại tệ bị rách, hư hỏng hoặc có dấu hiệu bất thường có thể gặp khó khăn khi giao dịch.
Khi nhận ngoại tệ, nên kiểm tra mệnh giá, tình trạng tờ tiền và các yếu tố bảo an cơ bản.
Câu hỏi thường gặp về tỷ giá mua vào bán ra
Tỷ giá mua vào là ngân hàng mua hay khách hàng mua?
Tỷ giá mua vào là mức giá ngân hàng mua ngoại tệ từ khách hàng. Nếu khách hàng bán USD cho ngân hàng, tỷ giá mua vào sẽ được áp dụng.
Tỷ giá bán ra là ngân hàng bán hay khách hàng bán?
Tỷ giá bán ra là mức giá ngân hàng bán ngoại tệ cho khách hàng. Nếu khách hàng muốn mua USD bằng VND, cần xem tỷ giá bán ra.
Vì sao tỷ giá mua tiền mặt thấp hơn mua chuyển khoản?
Ngoại tệ tiền mặt có thể phát sinh thêm chi phí kiểm đếm, bảo quản, vận chuyển và xử lý. Vì vậy, nhiều ngân hàng áp dụng tỷ giá mua tiền mặt thấp hơn mua chuyển khoản.
Tỷ giá mua vào có thể bằng tỷ giá bán ra không?
Về lý thuyết, hai mức giá có thể bằng nhau trong một số cơ chế hoặc điều kiện đặc biệt. Tuy nhiên, trong hoạt động kinh doanh ngoại hối thông thường, tỷ giá bán thường cao hơn tỷ giá mua.
Mua USD ở ngân hàng có cần giấy tờ không?
Tùy mục đích giao dịch, ngân hàng có thể yêu cầu giấy tờ cá nhân và chứng từ chứng minh nhu cầu sử dụng ngoại tệ hợp pháp theo quy định.
Tỷ giá mua bán có thay đổi trong ngày không?
Có. Tỷ giá ngoại tệ có thể được ngân hàng điều chỉnh nhiều lần trong ngày tùy theo diễn biến thị trường và chính sách báo giá.
Nên xem tỷ giá mua hay tỷ giá bán khi đổi USD sang VND?
Nếu đang có USD và muốn đổi sang VND, cần xem tỷ giá mua vào của ngân hàng. Nếu muốn dùng VND để mua USD, cần xem tỷ giá bán ra.
Kết luận
Hiểu rõ tỷ giá mua vào bán ra giúp người dùng tính toán chính xác số tiền nhận được hoặc phải thanh toán khi đổi ngoại tệ. Tỷ giá mua là mức ngân hàng trả để mua ngoại tệ, còn tỷ giá bán là mức ngân hàng thu khi bán ngoại tệ cho khách hàng. Khoảng chênh lệch giữa hai mức giá phản ánh chi phí, rủi ro và điều kiện giao dịch trên thị trường ngoại hối. Khi thực hiện giao dịch, người dùng nên kiểm tra đúng loại tỷ giá, thời điểm cập nhật, các khoản phí và lựa chọn tổ chức được phép kinh doanh ngoại hối để bảo đảm an toàn, hiệu quả.